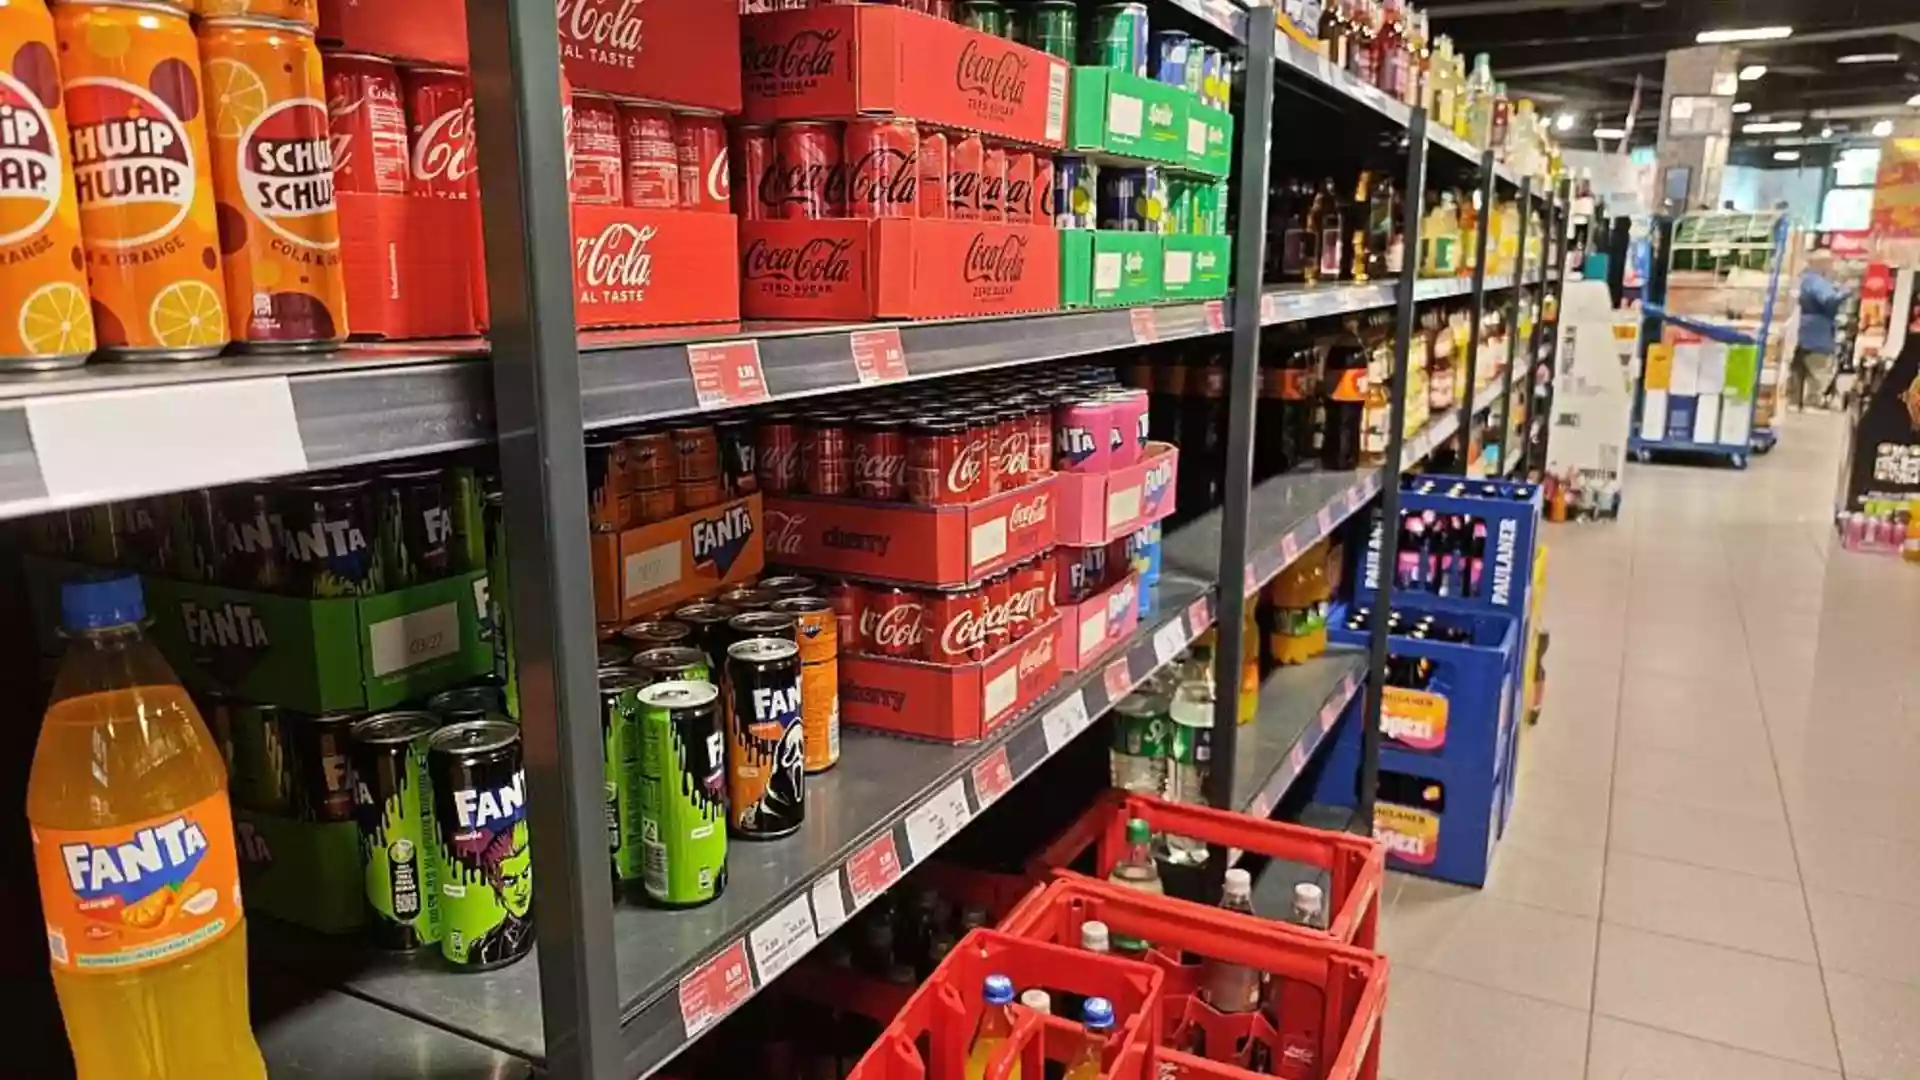
Zuckergetränkesteuer: Kabinett plant bis zu 0,32 Euro je Liter
Veröffentlicht am: 14.10.2026 um 11:09 Uhr | dts-nachrichtenagentur, AD HOC NEWSSteuerstaffel und Ausnahmen
- Die Steuer soll ab dem 1. Juli 2027 auf gezuckerte Getränke mit mindestens 5 Gramm Zucker je 100 Milliliter erhoben werden.
- Bis 8 Gramm Zucker je 100 Milliliter gelten 0,26 Euro je Liter, darüber 0,32 Euro je Liter.
- Für kleine unabhängige Hersteller bis 70.000 Liter sind Ausnahmen vorgesehen; eine weitere Befreiung bis 1 Million Liter braucht EU-Genehmigung.
Bundeskabinett beschließt Vorlage zur Zuckergetränkesteuer
Das Bundeskabinett hat eine Formulierungshilfe für die Regierungsfraktionen zur Einführung einer Zuckergetränkesteuer beschlossen. Wird die Abgabe vom Deutschen Bundestag beschlossen, soll sie ab dem 1. Juli 2027 erhoben werden.
Tarif richtet sich nach Zuckergehalt
Besteuert werden sollen gezuckerte Getränke mit einem Gesamtzuckergehalt von mindestens 5 Gramm pro 100 Milliliter. Für die Stufe zwischen 5 und 8 Gramm sind 0,26 Euro je Liter vorgesehen, bei einem höheren Zuckergehalt 0,32 Euro je Liter.
Viele gesüßte Getränke betroffen
Die Regelung soll unter anderem Limonaden, gesüßte Fruchtschorlen, Eistees, Energydrinks, Fruchtnektar und Saftkonzentrate mit Zuckerzusatz erfassen. Auch zuckerhaltige Sirupe und Konzentrate für die Getränkezubereitung, etwa Postmix-Produkte oder Sirup für Trinkwassersprudler, sollen darunterfallen.
Ausnahmen für Säfte und Alternativen
Ausgenommen werden sollen alkoholhaltige Getränke sowie alkoholfreier Wein, alkoholfreier Schaumwein, alkoholfreies Bier, alkoholfreie Liköre und alkoholfreie Cocktails. Gleiches gilt für Milch-, Hafer- und Reisdrinks, reine Frucht- und Gemüsesäfte, ungesüßte Schorlen sowie Getränke, die ausschließlich mit Süßungsmitteln gesüßt sind.
Hersteller und Großhandel als Steuerschuldner
Steuerschuldner sollen Hersteller beziehungsweise der Großhandel sein. Für kleine unabhängige Hersteller mit einer jährlichen Produktion von bis zu 70.000 Litern sind Ausnahmen vorgesehen.
Weitere Befreiung braucht EU-Zustimmung
Zusätzlich soll eine Befreiung für Betriebe bis zu 1 Million Liter gelten. Das Inkrafttreten dieser Beihilfe steht unter dem Vorbehalt der Genehmigung durch die Europäische Kommission.
Hunderte Millionen Euro Mehreinnahmen
Der Bund erwartet 690 Millionen Euro Mehreinnahmen im Jahr 2027 und 925 Millionen Euro im Jahr 2028. Für die Jahre 2028 bis 2031 werden jährliche Einnahmen zwischen 875 und 890 Millionen Euro veranschlagt.
Das Geld soll dazu beitragen, die Beiträge für die gesetzliche Krankenversicherung stabil zu halten. Die endgültige Einführung hängt vom Beschluss des Deutschen Bundestages ab.
Die geplante Zuckergetränkesteuer verbindet zwei Ziele: Sie soll zusätzliche Einnahmen für die gesetzliche Krankenversicherung mobilisieren und Hersteller dazu bewegen, den Zuckergehalt ihrer Produkte zu senken. Der Ansatz folgt einem abgestuften Tarif, der Getränke mit höherem Zuckeranteil stärker belastet. Damit richtet sich der finanzielle Anreiz nicht nur auf den Konsum, sondern auch auf die Rezepturen der Anbieter.
Für Verbraucher hängt die konkrete Auswirkung davon ab, ob Hersteller die Abgabe selbst tragen, den Preis erhöhen oder den Zuckergehalt ihrer Getränke verändern. Erfasst werden zahlreiche gesüßte Erfrischungsgetränke, während Produkte ohne Zuckerzusatz, mit Süßungsmitteln sowie mehrere Milch-, Saft- und alkoholfreie Alternativen ausgenommen bleiben. Die Regelung ist damit weniger breit als eine allgemeine Abgabe auf alle süßen Lebensmittel.
Umsetzung und politische Folgen
Der Beschluss des Bundeskabinetts ist noch nicht das Inkrafttreten der Steuer. Zunächst muss der Deutsche Bundestag über die Vorlage entscheiden; als Starttermin ist der 1. Juli 2027 vorgesehen. Die Ausnahmen für kleinere Hersteller und die zusätzliche Befreiung für Betriebe bis zu einer Million Liter stehen teilweise unter beihilferechtlichem Vorbehalt der Europäischen Kommission.
Die veranschlagten Mehreinnahmen steigen von 690 Millionen Euro im Jahr 2027 auf 925 Millionen Euro im Jahr 2028. Für die weitere Entwicklung wird entscheidend sein, wie viele Anbieter ihre Produkte reformulieren und wie die Steuer in den Endpreisen weitergegeben wird.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
tagesschau: „Bundesregierung einigt sich bei Zuckersteuer offenbar auf...“ (13.10.2026)
Der Beitrag ordnet die Einigung politisch ein und nennt ebenfalls den Start zum 1. Juli 2027, die Schwellenwerte und die erwarteten Einnahmen. Einen Schwerpunkt legt er auf die vorausgegangenen Widerstände innerhalb der Regierung.
ZDFheute: „Zuckersteuer-Streit beigelegt: Bundesregierung einigt sich“ (13.10.2026)
Der Artikel bestätigt das zweistufige Modell und die geplanten Ausnahmen. Anders als die tagesschau betont er zusätzlich die politische Vorgeschichte und die Abgrenzung zu Light-Produkten; offen blieb zu diesem Zeitpunkt noch der formale Kabinettsbeschluss.
Beide Beiträge stimmen bei Tarifmodell, Schwellenwert und geplantem Start überein. Unterschiede liegen vor allem bei der politischen Einordnung und beim Zeitpunkt der Darstellung; der weitere parlamentarische Verlauf bleibt der nächste Verfahrensschritt.