

Erbschaftsteuer: Karlsruhe prüft Privilegien für Firmenerben
Veröffentlicht am: 13.10.2026 um 17:44 Uhr | dpa, AD HOC NEWS-
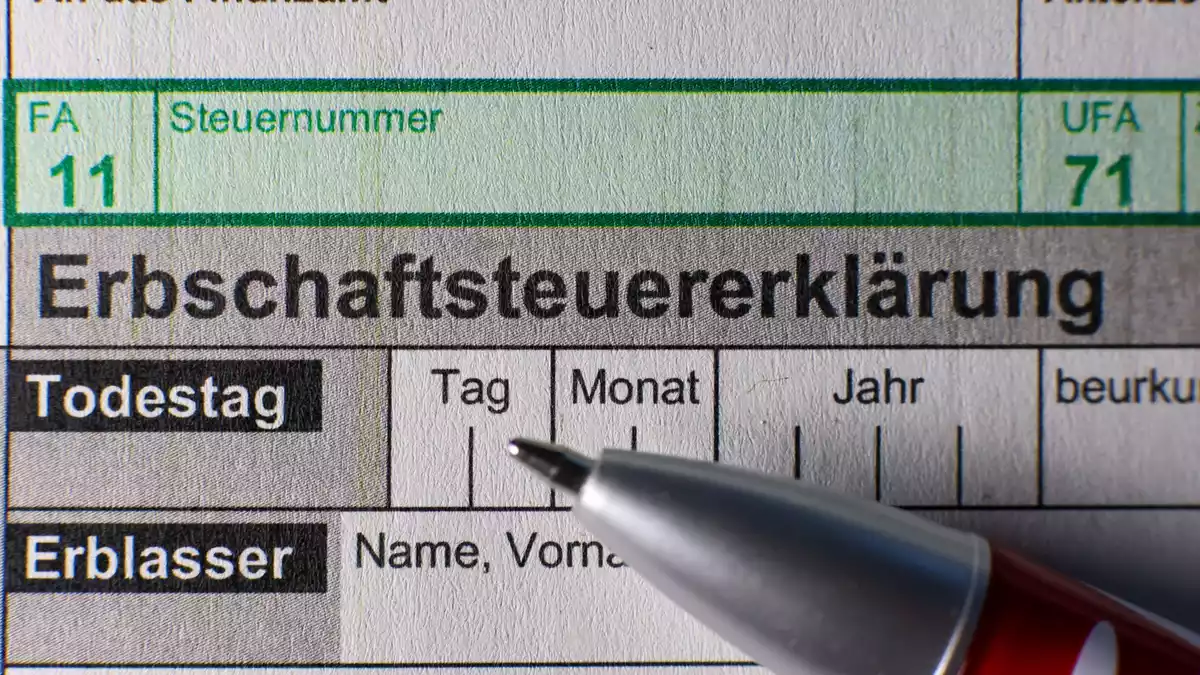
Die Steuervorteile für Firmenerben stehen stark in der Kritik. (Archivbild) - Bild: Jan Woitas/dpa -
Der Beschwerdeführer sieht sich verfassungswidrig benachteiligt. - Bild: Uwe Anspach/dpa -
Der Erste Senat verhandelte mündlich in Karlsruhe. - Bild: Uwe Anspach/dpa -
Kevin Kühnert kritisiert die Verschonung großer Betriebsvermögen. - Bild: Uwe Anspach/dpa -
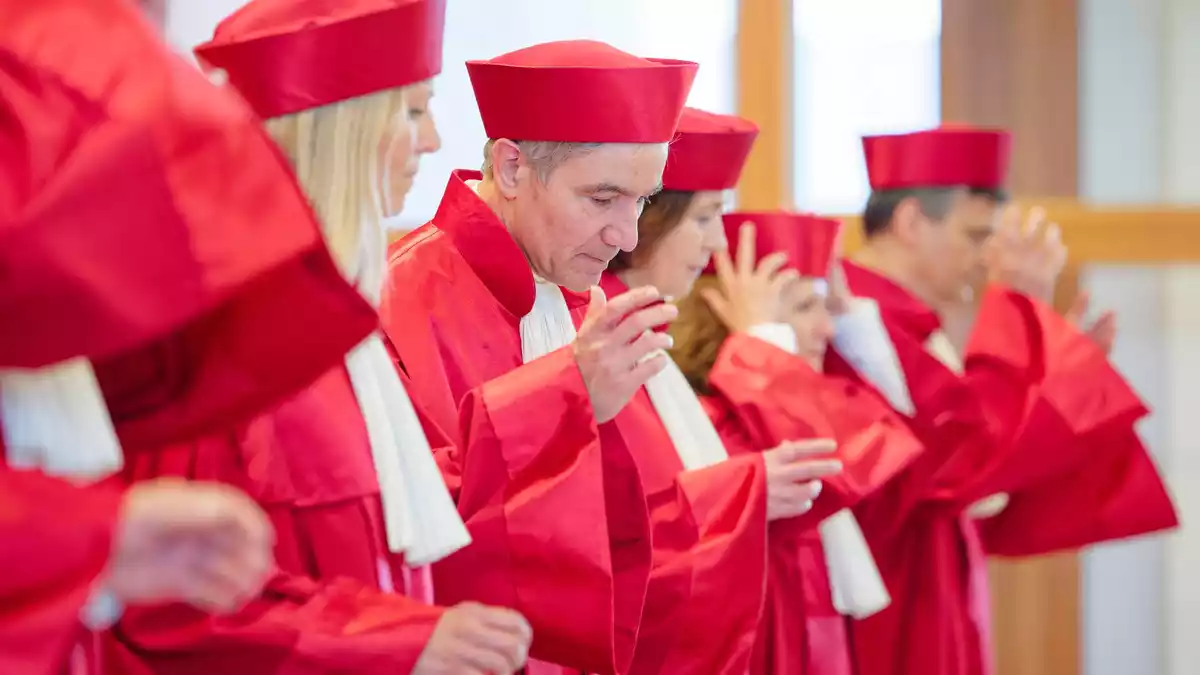
Die Privilegien für Firmenerben stehen in Karlsruhe auf dem Prüfstand. - Bild: Uwe Anspach/dpa


Steuerprivilegien für große Betriebsvermögen
- Das Bundesverfassungsgericht verhandelte am Dienstag in Karlsruhe über die Begünstigung von Firmenerben.
- Der Beschwerdeführer erbte Privatvermögen und sieht sich gegenüber Erben von Unternehmen benachteiligt.
- Bei Betriebsvermögen können 85 Prozent der Steuer entfallen; unter weiteren Voraussetzungen ist eine vollständige Befreiung möglich.
Das Bundesverfassungsgericht hat am Dienstag in Karlsruhe über die Verfassungsmäßigkeit von Steuerprivilegien für Firmenerben verhandelt.
Beschwerde eines privaten Erben
Ausgangspunkt des Verfahrens ist die Verfassungsbeschwerde eines Mannes, der von seiner Tante nur Privatvermögen geerbt hatte. Er hält es für verfassungswidrig, dass Erben von Betriebsvermögen steuerlich deutlich besser gestellt werden können.
Ein Urteil wird erst in einigen Monaten erwartet. Im Mittelpunkt steht die Frage, welche Grenzen das Grundgesetz dem Gesetzgeber bei der Verschonung großer Betriebsvermögen setzt.
Erbschaftsteuer richtet sich nach Vermögen und Verwandtschaft
Grundsätzlich kann jedes durch Tod oder Schenkung übertragene Vermögen der Steuer unterliegen. Die Sätze liegen je nach Wert und Verwandtschaftsgrad zwischen 7 und 50 Prozent.
Ehepartner können bis zu 500.000 Euro, Kinder bis zu 400.000 Euro steuerfrei erben. Für das selbst genutzte Elternhaus gilt unter bestimmten Bedingungen ebenfalls eine Befreiung, wenn die Erben mindestens zehn Jahre darin wohnen und die Wohnfläche höchstens 200 Quadratmeter beträgt.
Begünstigung bei Fortführung des Betriebs
Wer Betriebsvermögen erbt, kann unter bestimmten Voraussetzungen 85 Prozent der Erbschaftsteuer vermeiden, wenn der Betrieb mindestens fünf Jahre fortgeführt wird. Bei einer siebenjährigen Haltefrist ist eine vollständige Befreiung möglich.
Diese Regelungen gelten grundsätzlich für Betriebsvermögen bis 26 Millionen Euro. Bei höheren Werten kann die Steuer im Rahmen einer Verschonungsbedarfsprüfung erlassen werden, wenn der Erbe nachweist, dass er sie nicht aus seinem Privatvermögen zahlen kann.
Streit über Gerechtigkeit und Arbeitsplätze
Kritiker halten die Sonderregeln für ungerecht und sehen darin eine Verstärkung der Vermögensungleichheit. Der Deutsche Gewerkschaftsbund beziffert die Kosten der Privilegien im laufenden Jahr auf knapp neun Milliarden Euro.
Der Bundesverband der Deutschen Industrie verteidigt die Begünstigung. Unternehmensvermögen sei häufig in Maschinen, Gebäuden und anderen langfristigen Anlagen gebunden; die Regelungen dienten daher dem Erhalt von Unternehmenseinheiten und Arbeitsplätzen.
Karlsruhe prüft Vorgaben aus dem Jahr 2014
Das Bundesverfassungsgericht hatte Ende 2014 weitreichende Verschonungsregeln beanstandet. Eine Befreiung von Betriebsvermögen sei zwar grundsätzlich möglich, dürfe bei größeren Betrieben aber nicht ohne Bedürfnisprüfung gelten.
Seit 2016 gibt es deshalb die Verschonungsbedarfsprüfung für Betriebsvermögen über 26 Millionen Euro. In der mehr als fünfstündigen mündlichen Verhandlung ging es unter anderem darum, ob diese Regelung mit dem Gleichheitssatz vereinbar ist.
Koalition streitet über Reformweg
In der schwarz-roten Koalition besteht Einigkeit, dass die Erbschaftsteuer reformiert werden muss. Die SPD will große Übertragungsschlupflöcher schließen und schlägt unter anderem einen Unternehmensfreibetrag von fünf Millionen Euro sowie großzügige Stundungen vor.
Die Union lehnt diese Vorschläge ab und verweist auf die Belastung von Mittelstand und Familienunternehmen. Die CSU plädiert zudem für eine Regionalisierung der Erbschaftsteuer. Die politischen Entscheidungen hängen nun auch davon ab, welchen Rahmen Karlsruhe vorgibt.
Karlsruhe entscheidet über die Grenze der Verschonung
Das Verfahren berührt einen dauerhaften Zielkonflikt der Erbschaftsteuer: Der Gesetzgeber will Unternehmen, Arbeitsplätze und gebundenes Kapital schützen, muss dabei aber Erben in vergleichbaren Situationen gleich behandeln. Genau diese Abwägung hatte das Bundesverfassungsgericht bereits 2014 beschäftigt. Damals beanstandete es weitreichende Vorteile für größere Betriebsvermögen ohne ausreichende Bedürfnisprüfung.
Seit 2016 versucht der Gesetzgeber, diese Vorgabe mit der Verschonungsbedarfsprüfung umzusetzen. Für Betriebsvermögen über 26 Millionen Euro hängt die vollständige Steuerbefreiung davon ab, ob der Erbe die Steuer aus seinem Privatvermögen begleichen kann. Damit steht nicht nur die Höhe der Begünstigung im Mittelpunkt, sondern auch die Frage, ob private Liquidität ein geeigneter Maßstab für den Schutz eines Unternehmens ist.
Politischer Spielraum nach dem Urteil
Ein Urteil kann die politische Debatte deutlich verengen oder neue Spielräume eröffnen. Muss der Gesetzgeber nachbessern, wären insbesondere die Regeln für sehr große Vermögen betroffen. Zugleich müsste eine Reform verhindern, dass die Steuer kurzfristig die Fortführung eines Betriebs gefährdet. Dafür kommen etwa höhere Unternehmensfreibeträge, längere Stundungen oder strengere Bedürftigkeitsregeln infrage.
Für Bürgerinnen und Bürger geht es um mehr als um einzelne Milliardenbeträge: Die Entscheidung kann beeinflussen, wie Vermögen zwischen Privatpersonen und Unternehmen künftig besteuert wird. Das Urteil wird deshalb voraussichtlich sowohl die Koalitionsverhandlungen als auch die Verteilungsdebatte über Erbschaften prägen.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
Frankfurter Rundschau: „Brisantes Privileg könnte fallen – ‚nicht hinnehmbar‘“ (13.10.2026)
Der Bericht stelle die möglichen finanziellen Folgen einer Entscheidung heraus und ordne das Verfahren als vierten zentralen Befassungstermin des Gerichts mit der Erbschaftsteuer ein. Er bestätige die geltenden Verschonungsregeln, ergänze aber Angaben zu möglichen Reformüberlegungen und zum erwarteten politischen Zeitdruck.
WEB.DE: „Warum die Erbschaftssteuer auf den Prüfstand muss“ (13.10.2026)
Der Artikel beschreibe neben dem Verfahren zu den Firmenerben auch die parallel verhandelte Frage regional unterschiedlicher Erbschaftsteuer. Er bestätige die Vorteile für Betriebsvermögen und stelle stärker die politische Kontroverse sowie die möglichen Folgen einer Beanstandung durch Karlsruhe heraus.
Beide Beiträge stimmten darin überein, dass die Entscheidung die Regeln für Unternehmensnachfolger und den politischen Reformdruck beeinflussen könne. Unterschiede lägen vor allem im Schwerpunkt: Während der eine Bericht mögliche Milliardenfolgen betone, ordne der andere das Verfahren in die gesamte Debatte über die Erbschaftsteuer ein.


