

Erbschaftsteuer: Karlsruhe prüft Privilegien für Firmenerben über 26 Millionen Euro
Veröffentlicht am: 13.10.2026 um 11:57 Uhr | dpa, AD HOC NEWS-
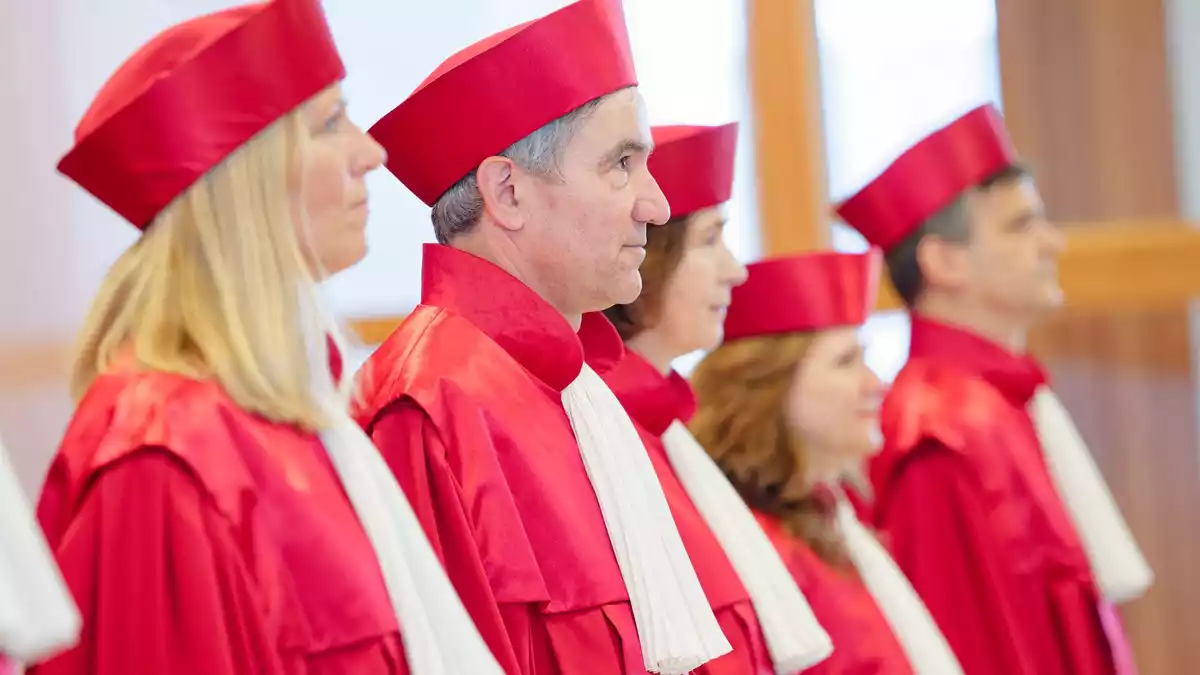
Der Erste Senat verhandelt mündlich in Karlsruhe. - Bild: Uwe Anspach/dpa -
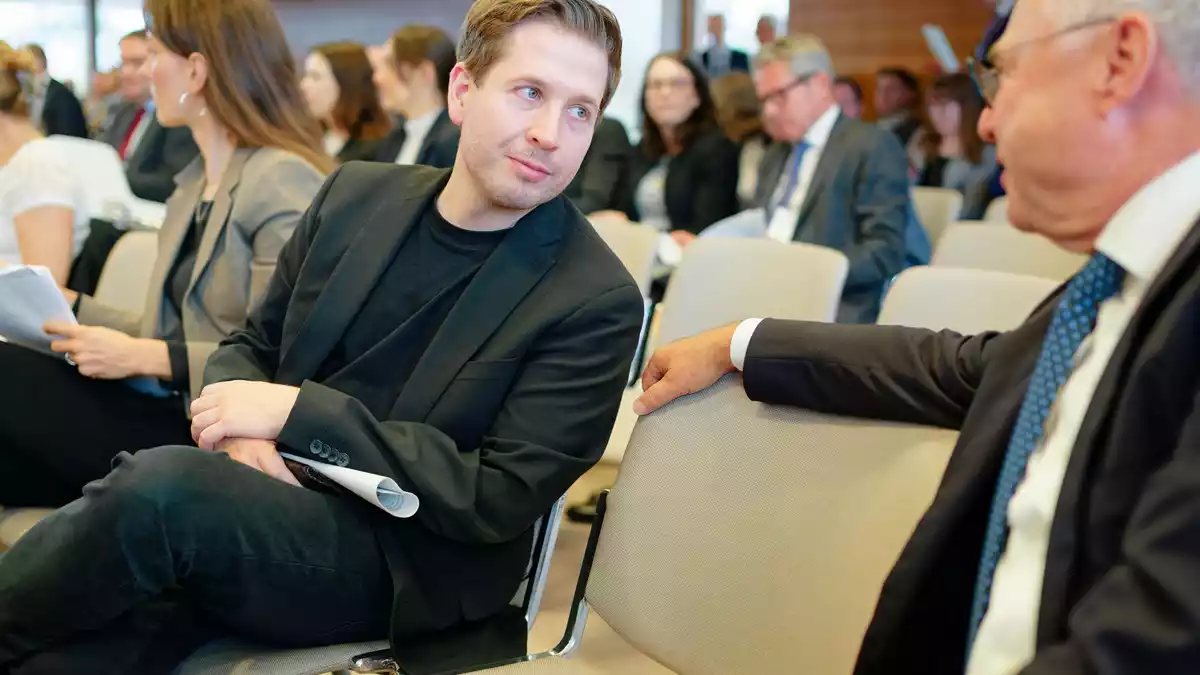
Kühnert kritisiert die Steuervorteile für große Betriebe. - Bild: Uwe Anspach/dpa -
In Karlsruhe klagt ein Mann, der kein Betriebsvermögen erbte. - Bild: Uwe Anspach/dpa


Karlsruher Verhandlung zu großen Erbschaften
- Das Verfahren betrifft einen Erben, der von seiner Tante ausschließlich Privatvermögen erhielt.
- Die Richter prüfen in Karlsruhe die Steuerregeln für Betriebsvermögen über 26 Millionen Euro.
- Ein Urteil soll erst in einigen Monaten verkündet werden.
Das Bundesverfassungsgericht prüft, ob die steuerlichen Vorteile für Erben von Betriebsvermögen mit dem Grundgesetz vereinbar sind.
Privaterbe führt zur Klage
Geklagt hat ein Mann, der von seiner Tante Privatvermögen erbte und deshalb keine Begünstigungen für Betriebsvermögen nutzen konnte. Die Karlsruher Richterinnen und Richter sollen klären, ob ihn die unterschiedliche Behandlung gegenüber Unternehmenserben verfassungswidrig benachteiligt.
Gerichtspräsident Stephan Harbarth sagte zu Beginn der mündlichen Verhandlung, die Frage nach der gleichmäßigen Belastung von Steuerpflichtigen berühre das Gerechtigkeitsempfinden vieler Menschen besonders stark.
Bedarfsprüfung steht im Mittelpunkt
Für großes Betriebsvermögen über 26 Millionen Euro kann die Steuer erlassen werden, wenn der Erwerber nachweist, dass er sie nicht aus seinem privaten Vermögen bezahlen kann. Kritiker bemängeln, Erben könnten sich dafür finanziell armrechnen.
Kevin Kühnert von der Bürgerbewegung Finanzwende sagte, die seit 2016 geltende Verschonungsbedarfsprüfung frage nicht mehr danach, was zum Schutz von Unternehmen und Arbeitsplätzen nötig sei, sondern lediglich nach der Liquidität des Unternehmers.
Karlsruhe setzte bereits Grenzen
Das Bundesverfassungsgericht hatte die damaligen Privilegien für Betriebsvermögen 2014 als zu weitreichend bewertet. Ausnahmen ohne Bedürfnisprüfung seien insbesondere bei größeren Unternehmen unverhältnismäßig.
Im aktuellen Verfahren geht es deshalb auch darum, ob der Gesetzgeber die Vorgaben des Gerichts mit den seit 2016 geltenden Regeln ausreichend umgesetzt hat. Harbarth betonte, das Gericht prüfe ausschließlich die Verfassungsmäßigkeit der angegriffenen Normen.
Arbeitsplätze gegen Gleichbehandlung
Den möglichen Schutz der wirtschaftlichen Existenz von Unternehmen und ihrer Beschäftigten stellte Harbarth als wichtigen Hintergrund der politischen Debatte heraus. Diese politischen Fragen seien jedoch nicht Gegenstand des Verfahrens.
Die Entscheidung soll erst in einigen Monaten fallen.
Streit um Gleichheit und Unternehmensschutz
Im Zentrum steht ein Spannungsverhältnis des Erbschaftsteuerrechts: Private Erben werden grundsätzlich nach dem Wert ihres Nachlasses belastet, während Betriebsvermögen unter bestimmten Bedingungen weitgehend oder vollständig verschont werden kann. Der Gesetzgeber begründet diese Ausnahmen mit dem Schutz von Unternehmen und Arbeitsplätzen.
Das Bundesverfassungsgericht hat solche Privilegien bereits mehrfach begrenzt. Nach dem Urteil von 2014 sollte eine besondere Prüfung verhindern, dass sehr große Betriebsvermögen ohne konkreten Bedarf steuerfrei übertragen werden. Die seit 2016 geltende Verschonungsbedarfsprüfung knüpft deshalb bei Betriebsvermögen von mehr als 26 Millionen Euro an das verfügbare Privatvermögen des Erben an.
Folgen für Erben und Unternehmen
Eine verfassungsrechtliche Korrektur könnte die Regeln für große Unternehmensübertragungen verändern. Betroffen wären vor allem Erben, die Unternehmensanteile übernehmen, aber zugleich über erhebliche eigene liquide Mittel verfügen. Für kleinere und mittlere Betriebe bliebe der Schutz von Beschäftigung und Fortführung voraussichtlich der zentrale Maßstab.
Für private Erben ist das Verfahren relevant, weil es den Gleichheitsmaßstab zwischen Betriebs- und Privatvermögen klären kann. Ein Urteil dürfte außerdem die politische Debatte über die Verteilung von Vermögen, die Belastung großer Erbschaften und die Zukunft familiengeführter Unternehmen neu ordnen. Die Entscheidung wird erst in einigen Monaten erwartet.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
tagesschau.de: „Bundesverfassungsgericht Die Erbschaftsteuer auf dem Prüfstand“ (12.10.2026)
Der Bericht ordne die Verhandlung in die frühere Rechtsprechung des Gerichts ein und erläutere, dass Betriebsvermögen unter bestimmten Voraussetzungen deutlich geringer oder gar nicht besteuert werde. Er hebe außerdem hervor, dass die seit 2016 geltende Prüfung bei Betriebsvermögen über 26 Millionen Euro an das verfügbare Vermögen des Erben anknüpfe.
Deutschlandfunk: „Bundesverfassungsgericht - Diese Regelungen der Erbschaftsteuer kommen auf den Prüfstand“ (13.10.2026)
Der Beitrag stelle neben dem Verfahren zu Firmenerben auch den politischen Streit über die Erbschaftsteuer heraus. Er berichte, die SPD wolle Schlupflöcher bei großen Vermögensübertragungen schließen, während Stimmen aus der Union vor Belastungen für den Wirtschaftsstandort warnten.
Beide Beiträge bestätigten den Schwerpunkt der Verhandlung auf der Gleichbehandlung von Privat- und Betriebsvermögen sowie die Bedeutung der Bedarfsprüfung. Unterschiedliche Akzente setzten sie bei der politischen Einordnung; offen bleibe, welche konkreten Änderungen das Gericht verlangen werde.


