
Immobilienmarkt Deutschland: Hohe Bauzinsen bremsen Nachfrage nach Eigenheimen
Veröffentlicht am: 17.09.2026 um 04:15 Uhr | dpa, AD HOC NEWS-
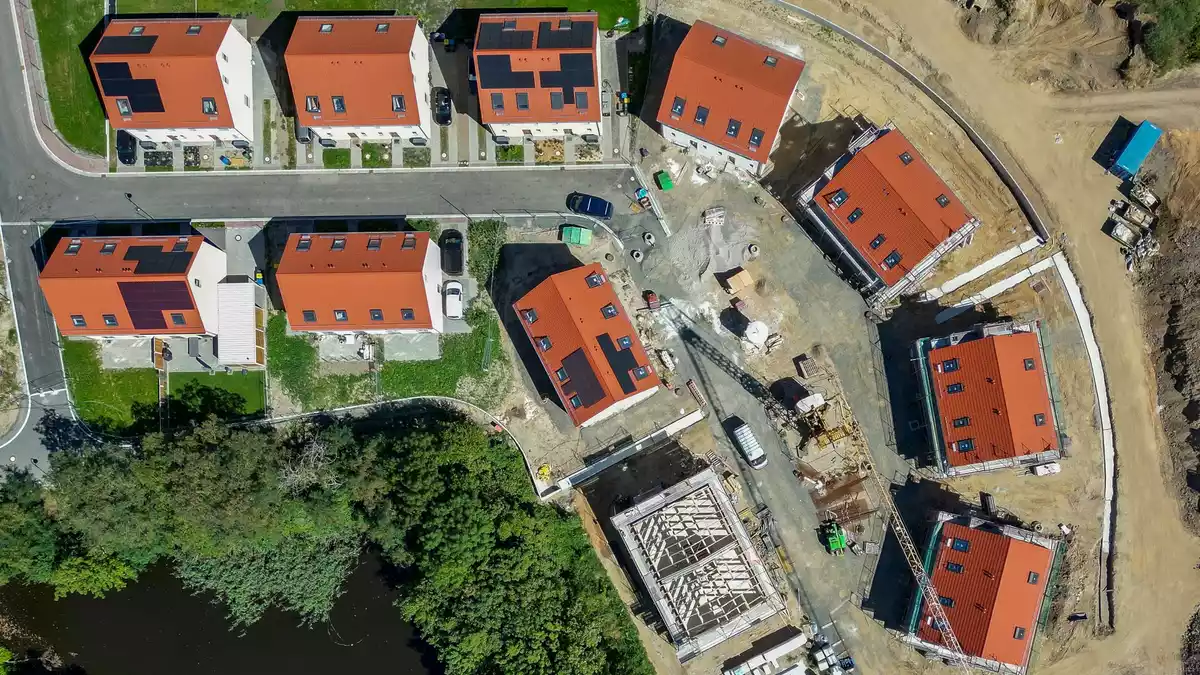
Der Wunsch nach Wohneigentum ist ungebrochen - aber hohe Zinsen verteuern Kredite. (Archivbild) - Bild: Jan Woitas/dpa -
Die Nachfrage nach Wohnungen kühlt sich ab. (Archivbild) - Bild: Monika Skolimowska/dpa


Hohe Bauzinsen und eine zunehmende Verunsicherung dämpfen nach Einschätzung des Gewos-Instituts die Nachfrage nach Häusern und Wohnungen in Deutschland deutlich.
Gewos sieht Trendwende am Immobilienmarkt
Das Hamburger Gewos-Institut für Stadt-, Regional- und Wohnforschung erwartet, dass sich die Nachfrage nach Immobilien im laufenden Jahr spürbar abkühlt. Nach zwei Jahren mit steigenden Verkäufen sei ein schlechtes Umfeld infolge des Iran-Kriegs für eine Trendwende verantwortlich, heißt es in der Analyse. Neben steigenden Bauzinsen verteuerten sich auch Baupreise und die allgemeine Teuerung wieder stärker. Hinzu kämen Sorgen über Kriege und Zollkonflikte sowie eine etwas strengere Kreditvergabe der Banken.
Weniger Käufe, sinkende Umsätze
Konkret prognostiziert Gewos, dass die Zahl der Käufe von Wohnimmobilien – Eigenheime, Eigentumswohnungen, Mehrfamilienhäuser und Wohnbauland – in diesem Jahr auf rund 612.000 sinkt. Das entspräche einem Minus von 4,4 Prozent gegenüber 2025. Der Umsatz mit Wohnimmobilien dürfte demnach um 2,0 Prozent auf knapp 211 Milliarden Euro fallen, bei Wirtschaftsimmobilien werden etwas größere Rückgänge erwartet. Im zweiten Quartal habe die Nachfrage nach Wohneigentum einen „erheblichen Dämpfer" erhalten: Anfragen auf Inserate bei Immobilienportalen seien zurückgegangen, die Vermarktungszeiträume gestiegen.
Eigenheime besonders betroffen
Besonders stark dürfte laut Gewos 2026 die Zahl der Eigenheimkäufe schrumpfen, mit einem Minus von mehr als fünf Prozent. Ähnlich sehe es beim Wohnbauland aus. Die Zahl der Transaktionen von Mehrfamilienhäusern werde dagegen leicht wachsen, weil Investoren von steigenden Mieten profitieren. Für seine Prognose wertet das Institut jährlich abgeschlossene Kaufverträge in allen kreisfreien Städten und Landkreisen aus, diesmal auf Basis von Daten der Gutachterausschüsse aus dem ersten Halbjahr. In den Jahren 2024 und 2025 hatten Umsatz und Verkäufe am Immobilienmarkt noch deutlich zugelegt.
Bauzinsen auf höchstem Stand seit 2011
Als Hauptgrund für die aktuelle Abkühlung gelten gestiegene Kreditzinsen im Zuge des Iran-Kriegs. Nach Angaben der Analysefirma Barkow Consulting stiegen die Zinsen für Baufinanzierungen mit zehn Jahren Zinsbindung zuletzt auf rund 4,25 Prozent jährlich und erreichten damit den höchsten Stand seit Mai 2011. Da Bauherren und Hauskäufer in der Regel hohe Summen über Kredite finanzieren, können bereits kleine Zinsaufschläge ihre Pläne zunichtemachen. Experten halten weitere Zinsanstiege für möglich. Max Herbst, Gründer der FMH-Finanzberatung, schreibt: „Wir nähern uns bei den Bauzinsen langsam den möglichen 4,5 Prozent."
Begrenztes Wachstumspotenzial
Nach Einschätzung von Gewos-Experte Sebastian Wunsch deuten die schwachen Verkäufe von Bauland auf Rückschläge im Wohnungsbau hin. Die Baugenehmigungen, die sich jüngst stark erholt hatten, könnten wieder sinken. „Auch mittelfristig sehen wir aktuell nur ein begrenztes Wachstumspotenzial für den deutschen Immobilienmarkt", heißt es in der Analyse. Damit zeichnet das Institut ein Bild eines Marktes, der nach Jahren des Booms unter Zinsanstieg, Kostendruck und geopolitischen Risiken deutlich an Dynamik verliert.
Hohe Zinsen bremsen Kauflaune
Die anhaltend hohen Bauzinsen treffen einen Immobilienmarkt, der sich nach dem jahrelangen Boom bereits in einer Phase der Anpassung befindet. Kreditzinsen um die vier Prozent verteuern Finanzierungen deutlich gegenüber den Niedrigzinsjahren, in denen viele Haushalte ihre Kaufentscheidungen trafen. Für Käuferinnen und Käufer mit knapp kalkuliertem Budget bedeutet dies, dass Finanzierungen häufiger scheitern oder nur mit reduziertem Kaufpreis und höherem Eigenkapital möglich sind.
Veränderte Marktstruktur und regionale Unterschiede
Die von Gewos erwartete Verschiebung weg vom Eigenheim hin zu Mehrfamilienhäusern spiegelt strukturelle Trends wider: Investoren können steigende Mieten nutzen, während private Haushalte stärker unter Zins- und Preissteigerungen leiden. In Ballungsräumen mit ohnehin knapper Angebotslage könnte die Zurückhaltung beim Erwerb von Wohneigentum die Nachfrage nach Mietwohnungen zusätzlich erhöhen. Zugleich dürfte der Rückgang bei Wohnbaulandtransaktionen Bauvorhaben verzögern und den Neubau insbesondere in Regionen mit bereits angespanntem Wohnungsmarkt erschweren.
Folgen für Wohnungsbau, Banken und Politik
Wenn sich die Zahl der abgeschlossenen Kaufverträge wie prognostiziert reduziert und Bauland weniger gehandelt wird, kann dies mittelfristig den Wohnungsneubau schwächen. Bauunternehmen und Projektentwickler sehen sich höheren Finanzierungskosten und längeren Vermarktungszeiten gegenüber. Banken reagieren mit vorsichtigerer Kreditvergabe, was die Hürden für Käufer weiter erhöht. Für die Politik verschärft sich damit der Zielkonflikt zwischen bezahlbarem Wohnen und Investitionsbereitschaft: Förderprogramme, steuerliche Impulse oder gezielte Entlastungen bei Grunderwerbsteuer und Baukosten gewinnen an Bedeutung, um den Markt nicht dauerhaft in eine Phase niedriger Bautätigkeit und begrenzten Angebotswachstums abgleiten zu lassen.


