
Altersvorsorgedepot: Sewing will Kapitalmarkt für Sparer zum Normalfall machen
Veröffentlicht am: 29.09.2026 um 14:34 Uhr | dpa, AD HOC NEWS-
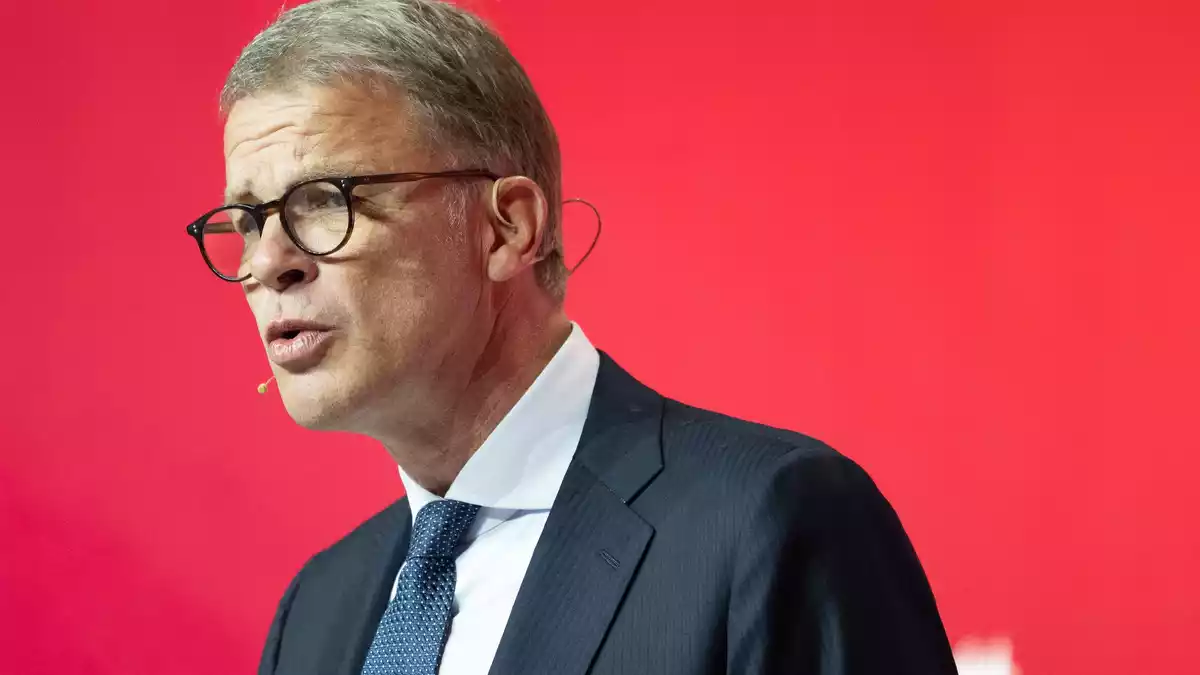
Deutsche-Bank-Chef Christian Sewing sieht großes Potenzial für eine Altersvorsorge über den Kapitalmarkt. (Archivbild) - Bild: Florian Wiegand/dpa -
Weil es bei der gesetzlichen Rente eng wird, sollen die Menschen selbst über die Börse fürs Alter vorsorgen. (Symbolbild) - Bild: Boris Roessler/dpa


Deutsche-Bank-Chef Christian Sewing hat sich bei einer Bundesbank-Konferenz in Frankfurt dafür ausgesprochen, den Kapitalmarkt für die private Altersvorsorge in Deutschland zum Normalfall zu machen.
Sewing sieht ungenutztes Kapital
Mehr Altersvorsorge über den Kapitalmarkt könne auch die Wirtschaft in Deutschland und Europa voranbringen, sagte Sewing. Das Problem sei nicht ein Mangel an Kapital, sondern dass zu wenig davon für langfristige Vorsorge und langfristig produktive Investitionen arbeite.
Depot soll ab Januar starten
Mit dem Altersvorsorgedepot sollen Sparerinnen und Sparer vom 1. Januar an über ETFs, Aktienfonds und Anleihen privat für das Alter vorsorgen können. Die Kapitalerträge werden während der Ansparphase nicht besteuert.
Staat lockt mit Zulagen
Einzahlungen werden mit bis zu 540 Euro Zulage pro Jahr gefördert. Pro Kind gibt es zusätzlich bis zu 300 Euro. Die Anlage an der Börse soll eine chancenreichere Vorsorge ermöglichen, ist aber zugleich mit den üblichen Wertschwankungen des Kapitalmarkts verbunden.
Perspektivwechsel bei der Vorsorge
Sewing sprach von einem wichtigen Perspektivwechsel. Mit Blick auf andere Länder wie die USA, Großbritannien, die Niederlande, Dänemark und Schweden verwies er auf das noch nicht ausgeschöpfte Potenzial Deutschlands.
Der Erfolg werde nicht von einzelnen Produkten abhängen, sagte der Deutsche-Bank-Chef. Entscheidend sei vielmehr, ein System zu schaffen, das die Kapitalmarktteilhabe für Millionen Menschen zum Normalfall mache.
Bundesbank-Vizepräsidentin Sabine Mauderer hatte zuvor bei der Konferenz gesagt, die Rentenreform habe aus ihrer Sicht „das Potenzial eines echten Gamechangers“.
Kapitalmarkt als zweite Säule
Das Altersvorsorgedepot soll die private Vorsorge in Deutschland stärker mit dem Kapitalmarkt verbinden. Anders als bei einem reinen Sparprodukt können ETFs, Aktienfonds und Anleihen langfristig höhere Ertragschancen bieten, zugleich schwankt ihr Wert. Für Sparer bedeutet das, dass die Auswahl des Produkts, die Kosten und der Anlagehorizont entscheidend sind.
Förderung und Kosten im Mittelpunkt
Der Staat setzt auf Zulagen und steuerliche Vorteile, um zusätzliche Einzahlungen attraktiv zu machen. Die Förderung greift bei Einzahlungen zwischen 120 und 1.800 Euro jährlich; bis zu 540 Euro Grundzulage und bis zu 300 Euro je Kind sind möglich. Die Kapitalerträge bleiben während der Ansparphase steuerfrei. Damit richtet sich das Modell besonders an Menschen, die regelmäßig und über viele Jahre sparen können.
Wettbewerb entscheidet über den Erfolg
Zum Start entsteht ein Wettbewerb zwischen Banken, Fondsgesellschaften und digitalen Anbietern. Niedrige Gebühren können die Rendite langfristig stützen, während Beratung zusätzliche Kosten verursacht. Für Verbraucher wird deshalb nicht nur die staatliche Zulage wichtig sein, sondern auch, ob Preise dauerhaft transparent bleiben und die Produkte verständlich sind. Sewings Forderung nach einer breiten Kapitalmarktteilhabe zielt damit auf einen strukturellen Wandel der deutschen Spargewohnheiten. Ob das Depot tatsächlich zum Normalfall wird, hängt von Vertrauen, einfacher Zugänglichkeit und der Bereitschaft ab, Börsenrisiken über längere Zeit auszuhalten.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
Tagesspiegel: „Staatliche Förderung ab 2027: Preiskampf ums Altersvorsorgedepot nimmt Fahrt auf“ (28.09.2026)
Der Bericht hebe hervor, dass die Deutsche Bank mit digitalen und beratungsintensiven Angeboten in den Wettbewerb um das geförderte Depot einsteige. Anders als die dpa-Meldung zu Sewings Kapitalmarkt-Appell konzentriere sich der Artikel auf Gebühren, mögliche spätere Preiserhöhungen und die Frage, ob die Produkte für eine breite Kundschaft verständlich und dauerhaft attraktiv seien.
n-tv: „Nachfolger für Riester-Rente: Auch die Deutsche Bank steigt in den Preiskampf ums Altersvorsorgedepot mit ein“ (28.09.2026)
Der Artikel bestätige den geplanten Start des Depots ab 2027 und die staatliche Förderung. Er setze den Schwerpunkt stärker auf den Vergleich verschiedener Anbieter sowie auf die Spannung zwischen langfristigen Renditechancen, Börsenskepsis und dem Bedarf an persönlicher Beratung.
Medienübergreifend werde damit der Förderstart als wichtiger Impuls für mehr Wertpapieranlage beschrieben; unterschiedlich gewichtet würden vor allem Kosten, Beratung und das tatsächliche Interesse der Bevölkerung. Offen bleibe, wie viele Menschen das Angebot nutzen und ob die Kapitalmarktteilhabe dauerhaft breiter werde.


