Altersvorsorgedepot: ING startet 2027 zwei gebührenfreie Modelle
Veröffentlicht am: 26.10.2026 um 14:55 Uhr | dpa, AD HOC NEWSFörderung und Kosten im Altersvorsorgedepot
- Die ING startet Anfang 2027 zwei Depotvarianten für die staatlich geförderte Altersvorsorge.
- Das Selbstentscheider-Depot beginnt bei einer Gesamtkostenquote von 0,03 Prozent.
- Für Kinder sind zusätzlich bis zu 300 Euro Zulage pro Jahr möglich.
-
Die ING lockt Sparer für das staatlich geförderte Altersvorsorgedepot (Archivbild) - Bild: Andreas Arnold/dpa -
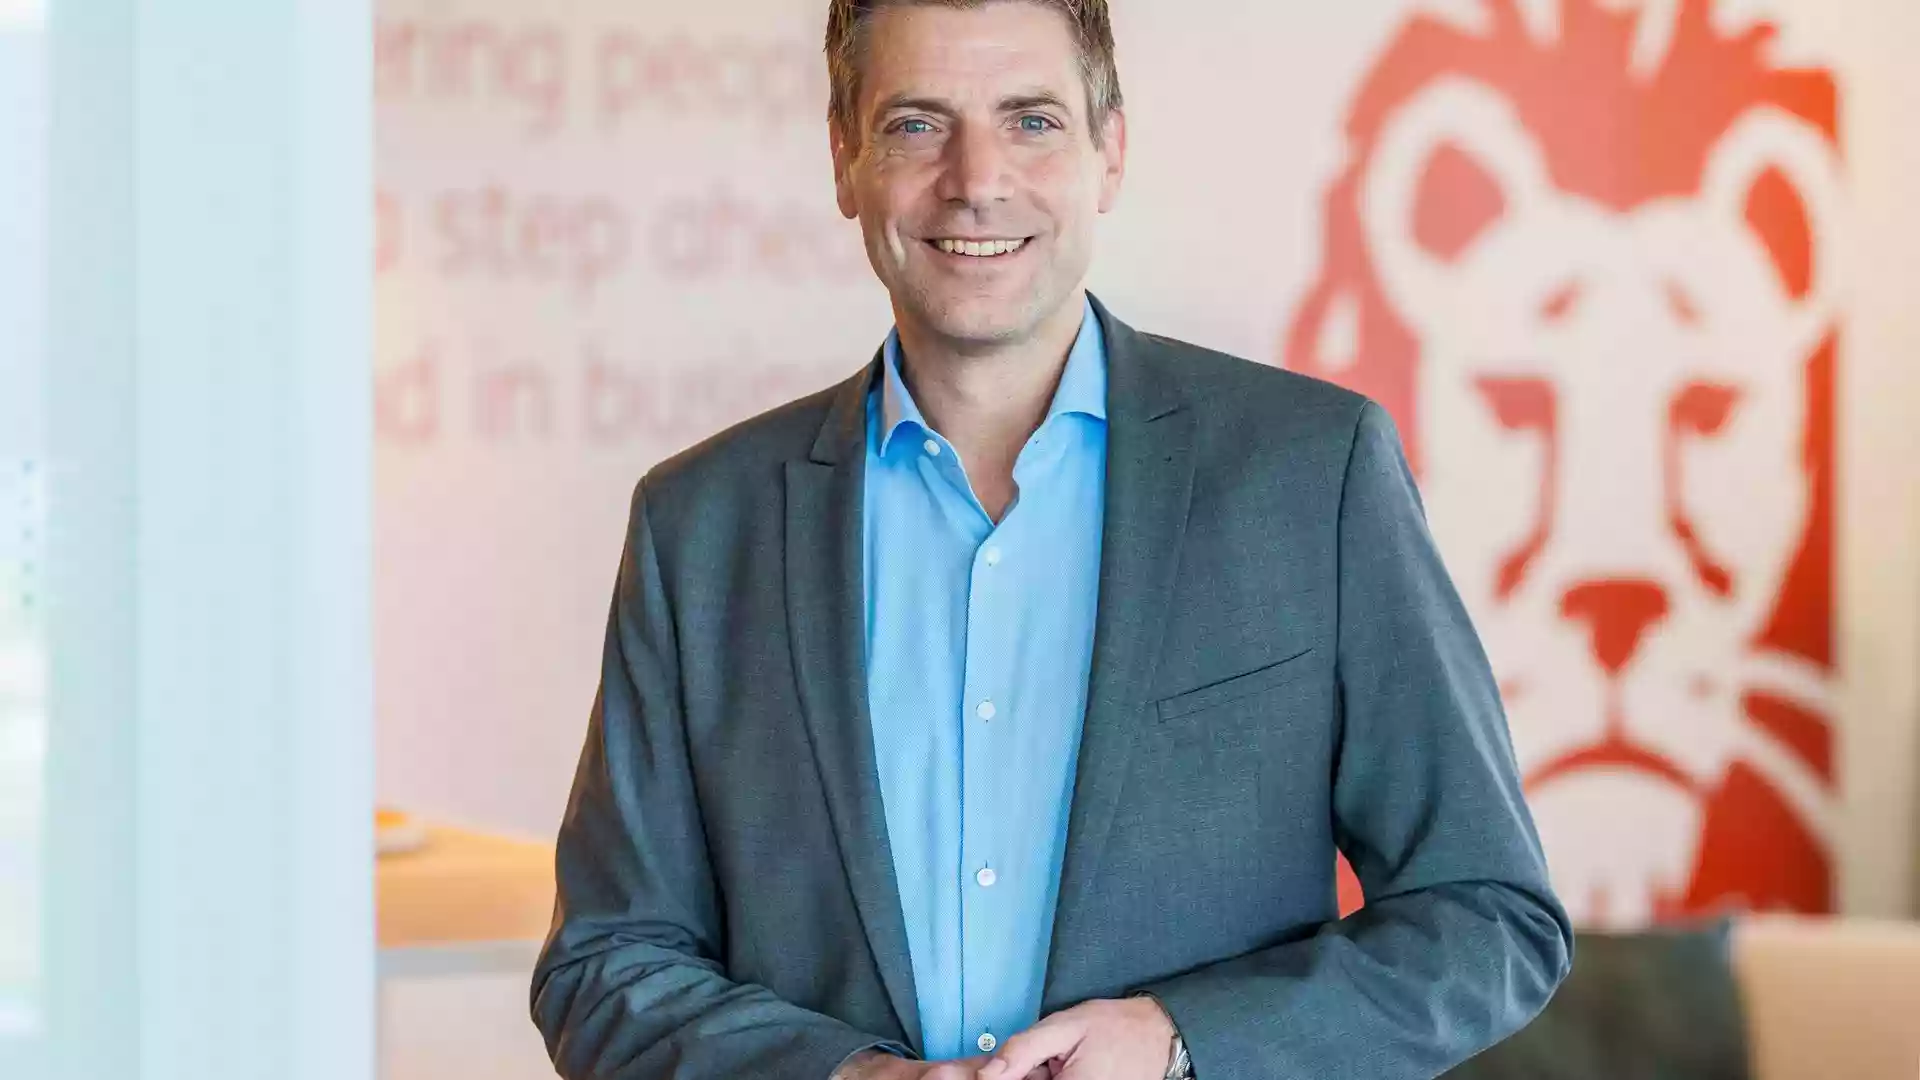
ING-Deutschland-Chef Lars Stoy: Die Bank hat rund 10 Millionen Privatkunden in Deutschland (Archivbild) - Bild: Andreas Arnold/dpa


ING plant zwei Altersvorsorge-Depots ab 2027
Deutschlands größte Direktbank ING steigt in den Wettbewerb um Sparer beim Altersvorsorgedepot ein. Ab Anfang 2027 will das Institut mit mehr als zehn Millionen Privatkunden in Deutschland zwei Varianten ohne Depotführungs-, Wechsel- oder Ordergebühren sowie ohne Ausführungsgebühren für Sparpläne anbieten.
Selbstentscheider oder Standardlösung
Beim Selbstentscheider-Depot können Kunden aus zahlreichen ETFs und Fonds wählen. Die Gesamtkostenquote beginnt bei 0,03 Prozent.
Daneben bietet die ING ein festgelegtes Standarddepot mit zwei weltweit anlegenden aktiven ETFs an. Die Bank übernimmt deren Zusammensetzung; die Gesamtkostenquote beträgt 0,20 Prozent.
Sparplan ab zehn Euro monatlich
Die Altersvorsorge soll bei der ING ab einer monatlichen Sparrate von zehn Euro möglich sein. „Altersvorsorge muss nicht für alle gleich sein, aber sie muss für alle einfach beginnen“, sagt Burcu Civelek Yüce, die das Privatkundengeschäft der ING Deutschland leitet.
Staatliche Förderung ab 2027
Beim Altersvorsorgedepot können Einzahlungen mit bis zu 540 Euro Zulage pro Jahr gefördert werden. Für jedes Kind sind zusätzlich bis zu 300 Euro möglich.
Förderfähig sind Einzahlungen zwischen 120 Euro und 1.800 Euro pro Jahr. Kursgewinne, Dividenden und Zinsen bleiben während der Ansparphase steuerfrei und werden erst bei der Auszahlung besteuert.
Banken werben mit niedrigen Gebühren
Mit dem Einstieg verschärft die ING den Wettbewerb unter Banken, die um Kunden für das neue Vorsorgemodell werben. Die Deutsche Bank plant ein von DWS entwickeltes Standarddepot sowie ein Beratungsdepot, während die Dekabank ein Standarddepot für Sparkassen anbietet.
Auch Digitalbanken wie Scalable Capital und Trade Republic sorgen für Preisdruck. Nach einer Studie der DWPBank planten mehr als 90 Prozent von 88 befragten Instituten ein Altersvorsorgedepot. Kundenbindung und mögliche Folgegeschäfte seien für viele Häuser wichtiger als kurzfristige Wirtschaftlichkeit.
Das geplante Altersvorsorgedepot soll ab 2027 eine staatlich geförderte Geldanlage für die private Altersvorsorge ermöglichen. Sparer können dabei in ETFs, Fonds und Anleihen investieren, während Erträge in der Ansparphase steuerfrei bleiben und erst später besteuert werden.
Die ING positioniert sich mit zwei unterschiedlichen Varianten: einem Depot für Anleger, die ihre Auswahl selbst treffen, und einem standardisierten Angebot mit zwei aktiv verwalteten ETFs. Damit spricht die Bank sowohl erfahrene Sparer als auch Kunden an, die eine vorgegebene Lösung bevorzugen.
Gebühren entscheiden über die Attraktivität
Der Verzicht auf Depot-, Wechsel-, Order- und Sparplanausführungsgebühren verschärft den Wettbewerb. Für Kunden zählt allerdings nicht nur die sichtbare Gebührenfreiheit, sondern auch die Gesamtkostenquote der enthaltenen Fonds. Beim ING-Standarddepot liegt sie über dem günstigeren Selbstentscheider-Modell.
Die staatliche Förderung kann die Entscheidung für ein Altersvorsorgedepot zusätzlich beeinflussen. Bis zu 540 Euro Grundzulage und bis zu 300 Euro pro Kind sind möglich, sofern die gesetzlichen Voraussetzungen erfüllt sind. Für Anleger bleibt deshalb entscheidend, Zulagen, Anlagekosten, Risiko und spätere Besteuerung gemeinsam zu betrachten.
Banken suchen langfristige Kundenbindung
Dass zahlreiche Institute eigene Angebote planen, zeigt die strategische Bedeutung des Produkts. Auch bei niedrigen Margen können Banken von langfristigen Kundenbeziehungen und weiteren Finanzgeschäften profitieren. Für Verbraucher entsteht dadurch mehr Auswahl, zugleich wird der Vergleich von Kosten, Fondsqualität und Anlagekonzepten wichtiger.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
n-tv: „Altersvorsorge ab 2027: ING steigt mit gebührenfreiem Depot in den Kampf um Rentensparer ein“ (26.10.2026)
Der Beitrag hebt den gebührenfreien Zugang und den Start der beiden ING-Varianten Anfang 2027 hervor. Im Vergleich zur dpa-Meldung setzt er den Schwerpunkt stärker auf den Wettbewerb um Rentensparer; Unterschiede bei den dargestellten Fakten bestehen nicht.
Stern: „Finanzen: Direktbank ING steigt in Wettlauf um Altersvorsorgedepot ein“ (26.10.2026)
Der Beitrag stelle ebenfalls die zwei ING-Modelle und die Kostenquote von 0,03 Prozent beim Selbstentscheider-Depot heraus. Zusätzlich ordne er den Schritt in den Preiswettbewerb mit Deutscher Bank, Deka und Digitalbanken ein; offen bleibe, welche Angebote Sparer künftig bevorzugten.
Beide Beiträge bestätigten den Einstieg der ING und die Gebührenfreiheit bei zentralen Depotleistungen. Unterschiede ergäben sich vor allem bei der Gewichtung: n-tv betone den gebührenfreien Zugang, während Stern den Branchenvergleich stärker ausführe.