

Krankenkassenbeiträge 2027: Koalition kämpft um stabile Zusatzbeiträge
Veröffentlicht am: 11.10.2026 um 06:00 Uhr | dpa, AD HOC NEWS-
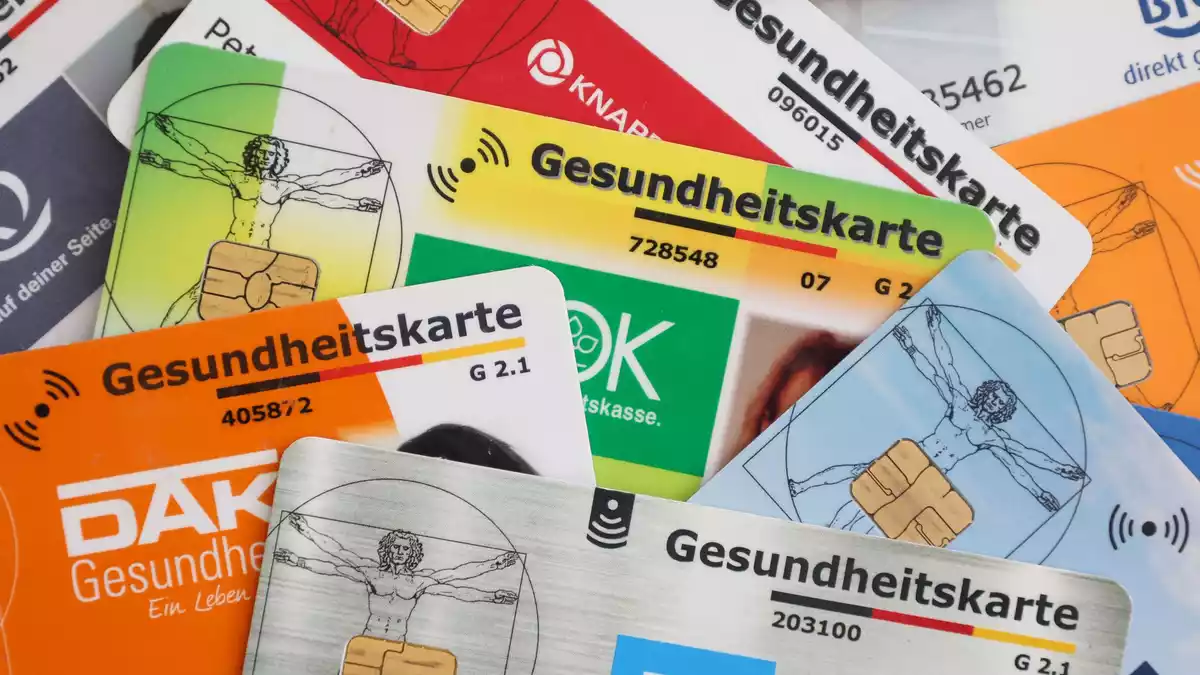
Ein Schätzerkreis legt seine Finanzprognose für die Kassen für 2027 vor. (Archivbild) - Bild: ---/GKV-Spitzenverband/dpa -
Minister Linnemann pocht auf eine Gegenfinanzierung zusätzlicher Ausgaben. (Archivbild) - Bild: Michael Brandt/dpa -
Vergütungs-Anstiege sollen 2027 auch für Praxisärzte gebremst werden. (Archivbild) - Bild: Sebastian Kahnert/dpa/dpa-tmn


Die Koalition will mit einem Sparpaket verhindern, dass die Beiträge der gesetzlichen Krankenkassen zum 1. Januar 2027 erneut deutlich steigen.
18,8 Milliarden Euro Einsparungen
Das schwarz-rote Paket soll eine Finanzierungslücke von 18,8 Milliarden Euro schließen. Nach Angaben aus dem Bundestags-Haushaltsausschuss ist dabei kein zusätzlicher Puffer für unvorhergesehene Entwicklungen vorgesehen. Die Krankenkassen warnen deshalb vor einem sehr engen finanziellen Spielraum.
Nachträglich müssen Union und SPD Zusagen an die Länder berücksichtigen. Die Kliniken sollen 550 Millionen Euro mehr erhalten als zunächst geplant. Außerdem sollen Ausgabenbremsen etwa für Psychotherapeuten gelockert werden. Die Änderungen sollen an ein Notfallreform-Gesetz angehängt werden, über das der Bundestag voraussichtlich am Donnerstag abstimmt.
Schätzerkreis legt Prognose vor
Am Mittwoch wird die Finanzprognose für 2027 erwartet. In dem Schätzerkreis beraten Fachleute des Bundesgesundheitsministeriums, des Bundesamts für soziale Sicherung und des GKV-Spitzenverbands über die voraussichtliche Entwicklung von Einnahmen und Ausgaben.
In die Berechnung können auch konkrete neue Gesetzespläne einfließen. Aus dem erwarteten Verhältnis von Einnahmen und Ausgaben ergibt sich, ob rechnerisch zusätzlicher Finanzierungsbedarf und damit ein höherer Zusatzbeitrag nötig werden könnte.
Bremsen bei Praxen, Kliniken und Arzneimitteln
Das Paket sieht Begrenzungen bei den Ausgaben für Praxen, Kliniken, Apotheken und die Pharmaindustrie vor. Geplant sind zudem höhere Zuzahlungen für Medikamente und Einschränkungen bei der kostenlosen Mitversicherung von Ehepartnern. Das Gesundheitsministerium bezeichnet die Maßnahmen nicht als Leistungskürzungen.
Für Praxisärzte wird derzeit ein Honorarplus von 2,2 Prozent für 2027 ausgehandelt. Nach Angaben des Kassen-Spitzenverbands entspricht das rund 1,1 Milliarden Euro.
Was „stabil“ konkret bedeutet
Bis zum 1. November soll das Ministerium den durchschnittlichen Zusatzbeitrag für 2027 festlegen. Dieser Wert ist eine Orientierungsmarke und gilt nicht automatisch für jede Kasse. Der allgemeine Beitragssatz von 14,6 Prozent bleibt davon getrennt und wird von Arbeitgebern und Arbeitnehmern grundsätzlich jeweils zur Hälfte getragen.
Als politische Zielmarke gilt ein durchschnittlicher Zusatzbeitrag von 2,9 Prozent. Tatsächlich lag der Durchschnitt nach Kassendaten zuletzt bei rund 3,1 Prozent. Die 93 Krankenkassen wiesen dabei eine Spanne von 2,18 bis 4,39 Prozent auf.
Entscheidend ist die eigene Krankenkasse
Mehrere Kassen müssen außerdem ihre Reserven wieder auf vorgeschriebene Mindestniveaus auffüllen. Diese Ausgaben berücksichtigt der Schätzerkreis nach den Angaben nicht in seiner Prognose. Deshalb lässt sich aus dem amtlichen Durchschnittswert nicht unmittelbar ableiten, welchen Beitrag jedes Mitglied im kommenden Jahr zahlen wird.
Die Kassen legen ihre Finanzpläne nach der Prognose fest. Anfang 2026 hatten trotz politischer Zusagen zur Stabilität etliche Kassen ihre Zusatzbeiträge angehoben. Union und SPD wollen nun außerdem die Informationspflicht bei Beitragserhöhungen wieder einführen. Neben Briefen sollen dafür auch Benachrichtigungen über Kassen-Apps möglich sein.
Orientierungswert ist nicht der Kassenbeitrag
Für Versicherte ist entscheidend, dass der amtliche Durchschnittswert lediglich eine Rechengröße bildet. Jede Krankenkasse legt ihren Zusatzbeitrag selbst fest. Schon im Frühjahr 2026 lag der tatsächlich erhobene Durchschnitt nach den vorliegenden Berechnungen mit rund 3,1 bis 3,13 Prozent über dem formalen Wert von 2,9 Prozent.
Mehrere aktuelle Prognosen ordnen den möglichen Zusatzbeitrag 2027 oberhalb der politischen Zielmarke ein. Genannt werden Größenordnungen von etwa 3,3 bis 3,8 Prozent. Bei einem Bruttolohn von 3.000 Euro würde ein Anstieg auf 3,65 Prozent gegenüber 2,9 Prozent für Beschäftigte rechnerisch rund 11,25 Euro im Monat ausmachen; Arbeitgeber tragen grundsätzlich die gleiche Hälfte der Zusatzbeitragserhöhung.
Entscheidung fällt schrittweise
Die Finanzprognose des Schätzerkreises liefert zunächst die Grundlage für den amtlichen Durchschnittswert, der bis zum 1. November festgelegt werden soll. Danach kalkulieren die einzelnen Kassen ihre Haushalte und beschließen ihre tatsächlichen Beitragssätze. Deshalb entsteht für Versicherte erst im November und Dezember ein belastbareres Bild.
Was Versicherte beachten müssen
Bei einer Erhöhung zum 1. Januar 2027 läuft das Sonderkündigungsrecht nach der derzeitigen Regelung bis zum Monatsende. Der Wechsel wirkt nicht sofort: Wer im Januar eine neue Kasse wählt, bleibt in der Regel noch bis Ende März bei der bisherigen Kasse. Da Kassen ihre Mitglieder nicht mehr zwingend gesondert per Brief informieren müssen, gewinnt der Blick auf die Gehaltsabrechnung und den konkreten Zusatzbeitrag der eigenen Kasse an Bedeutung.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
Merkur: „Bis zu 162 Euro mehr im Jahr: So stark steigt der Krankenkassen-Beitrag 2027“ (09.10.2026)
Der Bericht ordne den möglichen Zusatzbeitrag 2027 oberhalb der bisherigen Zielmarke ein und nenne je nach Entwicklung Werte von 3,65 bis 3,8 Prozent. Er bestätige zugleich, dass der amtliche Durchschnitt nur ein Richtwert sei und die Kassen ihre Sätze selbst festlegten; anders als die dpa-Meldung rücke er besonders die mögliche Mehrbelastung einzelner Einkommen und das Wechselrecht in den Mittelpunkt.
Berliner Zeitung: „151 Euro mehr im Jahr – und diesmal kommt kein Brief von der Krankenkasse“ (09.10.2026)
Der Artikel schreibe, mehrere Prognosen lägen für 2027 zwischen 3,3 und 3,7 Prozent, und betone die Differenz zwischen dem amtlichen Durchschnitt und den tatsächlich erhobenen Kassensätzen. Einen anderen Schwerpunkt setze er auf die entfallene Informationspflicht per Brief und die Frist für einen Kassenwechsel; offen bleibe auch dort, welchen konkreten Zusatzbeitrag jede einzelne Kasse festlegen werde.
Beide Berichte bestätigten damit die Bedeutung der anstehenden Prognose und die begrenzte Aussagekraft des amtlichen Durchschnittswerts. Unterschiede gebe es vor allem bei den genannten Prognosespannen und bei der Schwerpunktsetzung zwischen Finanzwirkung und Verbraucherinformation.


