

Erbschaftsteuer: Bayern klagt in Karlsruhe für eigene Regeln
Veröffentlicht am: 12.10.2026 um 17:19 Uhr | dpa, AD HOC NEWS-
Am Montag verhandelt das Gericht in Karlsruhe eine abstrakte Normenkontrolle aus Bayern. (Archivfoto) - Bild: Jan Woitas/dpa -
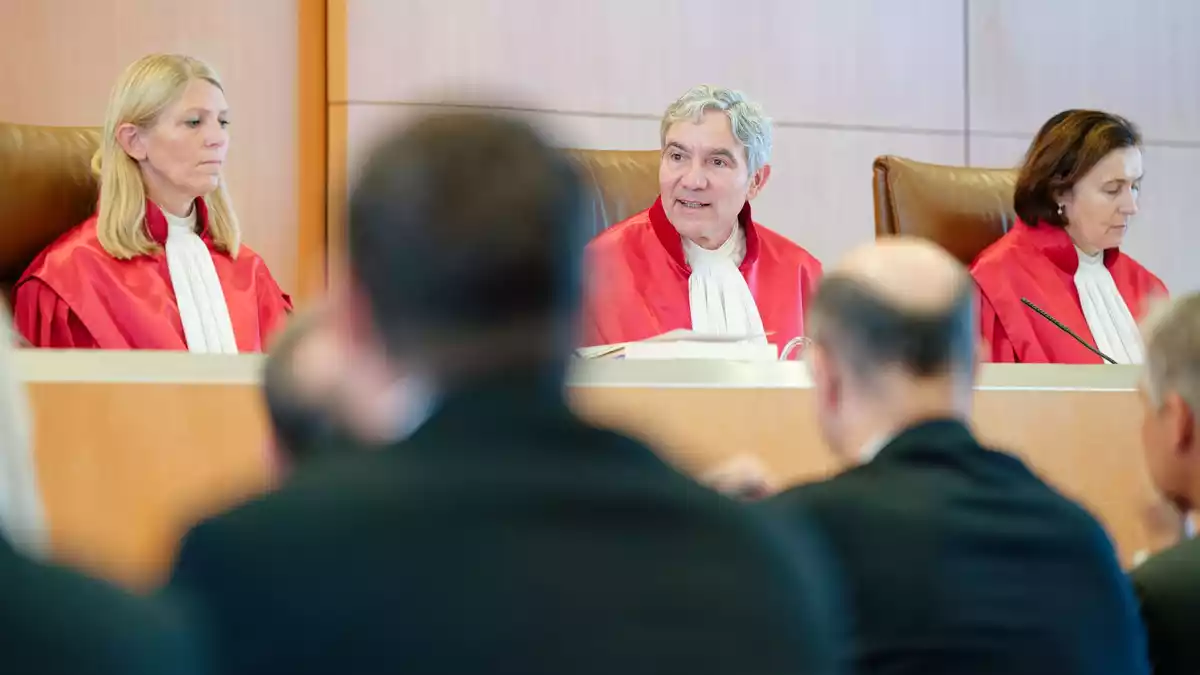
Ein Urteil wird erst in einigen Monaten erwartet. - Bild: Uwe Anspach/dpa -
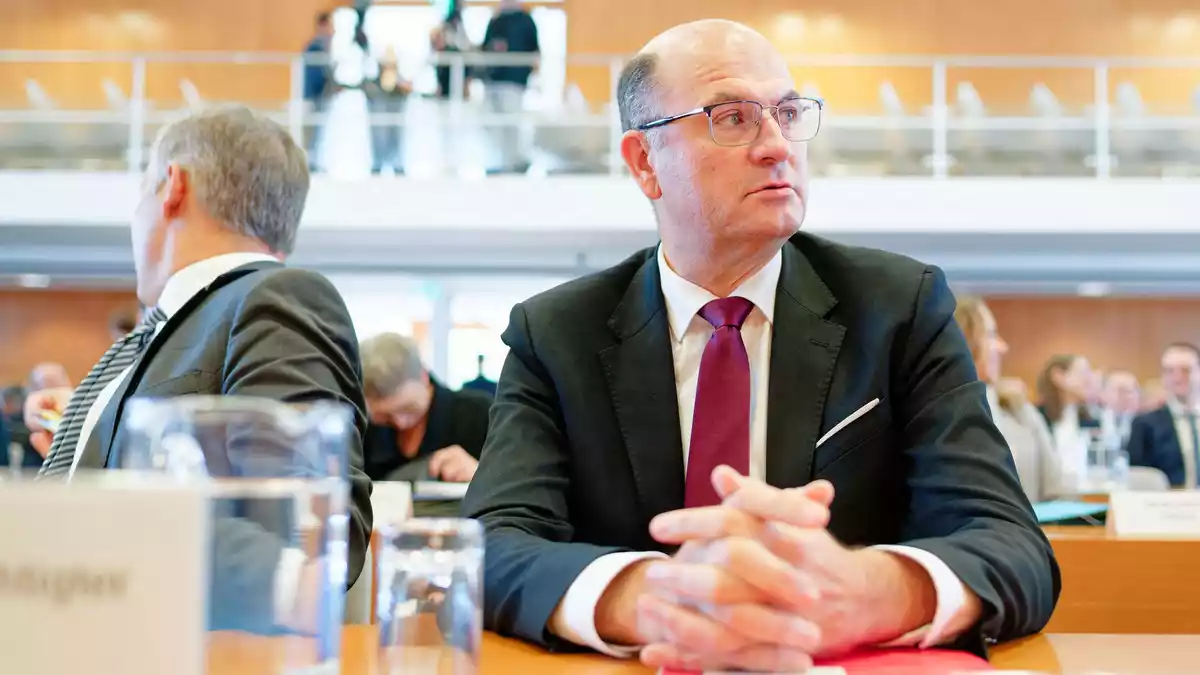
Bayerns Finanzminister plädierte in Karlsruhe für eine Regionalisierung der Steuer. - Bild: Uwe Anspach/dpa


Karlsruhe prüft Bayerns Steuerklage
- Bayern greift in Karlsruhe die Bundesregeln zu Immobilienbewertung, Freibeträgen und Steuersätzen an.
- Die mündliche Verhandlung dauerte am Montag zweieinhalb Stunden.
- Ein Urteil zur Klage wird erst in einigen Monaten erwartet.
Das Bundesverfassungsgericht hat am Montag in Karlsruhe über Bayerns Klage gegen zentrale Vorschriften der Erbschaft- und Schenkungsteuer verhandelt.
Bayern stellt Bundeszuständigkeit infrage
Die bayerische Staatsregierung will klären lassen, ob der Bund die Regeln überhaupt vorgeben darf oder ob dafür die Länder zuständig sind.
Nach Bayerns Argumentation müssten Freibeträge und Steuersätze außerdem die regional unterschiedlichen Immobilienpreise berücksichtigen. Die geltenden Beträge seien seit 2009 unverändert und hätten durch Inflation und gestiegene Immobilienpreise an Entlastungswirkung verloren.
Füracker fordert Regionalisierung
Bayerns Finanzminister Albert Füracker erklärte, die Erbschaftsteuer sei eine Ländersteuer, weil das Aufkommen vollständig den Ländern zufließe. Deshalb sollten die Landesparlamente maßgeblich über ihre Ausgestaltung entscheiden können.
Der Minister verwies darauf, dass sich Immobilienpreise seit 2009 teils verdoppelt oder verdreifacht hätten. Bayern wolle verhindern, dass Kinder das Elternhaus wegen der Erbschaftsteuer verkaufen müssten.
Bund warnt vor Rechtszersplitterung
Der parlamentarische Staatssekretär im Bundesfinanzministerium, Michael Schrodi, sprach sich für bundeseinheitliche Regeln aus. Sie sollten einen Steuerwettbewerb zwischen den Ländern verhindern und zusätzlichen bürokratischen Aufwand vermeiden.
Die Steuersätze liegen je nach Verwandtschaftsgrad und Höhe des Erbes zwischen 7 und 50 Prozent. Vererbt werden können unter anderem Geld, Immobilien, Unternehmen, Wertpapiere und Schmuck.
Milliardenaufkommen für die Länder
Nach Schätzungen wechseln in Deutschland jährlich 200 bis 400 Milliarden Euro durch Erbschaften und Schenkungen den Besitzer. 2025 nahm der Staat daraus 13,3 Milliarden Euro Steuern ein.
Obwohl die Steuer in einem Bundesgesetz geregelt ist, fließen die Einnahmen vollständig in die Kassen der Länder.
Reformstreit in der Bundesregierung
In der Bundesregierung besteht Einigkeit darüber, dass die Erbschaftsteuer reformbedürftig ist. Über den Weg gibt es jedoch Streit: Die SPD drängt auf Änderungen, während CDU und CSU zunächst die Entscheidung des Bundesverfassungsgerichts abwarten wollen.
Am Dienstag verhandelt Karlsruhe in einem zweiten Verfahren über die Steuerprivilegien für Erben von Betriebsvermögen. Ein Urteil wird auch dort nicht unmittelbar erwartet.
Bundeskompetenz und Länderinteressen
Die Karlsruher Verhandlung berührt zwei Ebenen: Bayern stellt die Gesetzgebungskompetenz des Bundes grundsätzlich infrage, während der Bund vor einer Aufspaltung der Regeln warnt. Weil die Einnahmen vollständig den Ländern zufließen, verbindet sich die juristische Zuständigkeitsfrage mit einem politischen Verteilungskonflikt.
Eine Regionalisierung könnte Freibeträge, Steuersätze und die Bewertung von Immobilien stärker an örtliche Preisverhältnisse anpassen. Für Familien in besonders teuren Regionen könnte das die Belastung beim Übergang eines Hauses verringern. Gleichzeitig würden Erbfälle in verschiedenen Ländern nach unterschiedlichen Regeln behandelt, was Vergleichbarkeit und Verwaltung erschweren könnte.
Inflation verschärft den Streit
Die seit 2009 unveränderten Freibeträge stehen im Zentrum der politischen Debatte. Steigende Immobilienwerte können dazu führen, dass selbst ein familiär genutztes Haus steuerpflichtig wird, obwohl sich die wirtschaftliche Leistungsfähigkeit der Erben nicht im gleichen Maß erhöht hat.
Für den Bundeshaushalt ist die Steuer nicht entscheidend, für die Länder aber eine relevante Einnahmequelle. 2025 nahm der Staat 13,3 Milliarden Euro aus Erbschaften und Schenkungen ein. Jede Neuregelung müsste deshalb Entlastungen für private Erben, die Behandlung großer Vermögen und die Verteilung der Einnahmen zugleich berücksichtigen.
Karlsruhe setzt den politischen Zeitplan
Das erwartete Urteil in einigen Monaten dürfte den Spielraum für eine Reform bestimmen. Am Dienstag folgt ein weiteres Verfahren zu Steuerprivilegien für Betriebsvermögen. Erst danach lässt sich absehen, ob der Gesetzgeber Freibeträge, Bewertungsregeln oder Begünstigungen umfassend ändern muss.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
BR24: „Erbschaftsteuer vor Gericht: Bayern will eigene Regeln“ (12.10.2026)
Der Bericht hebt hervor, Bayern strebe eigenständige Regeln und unterschiedliche Freibeträge an. Er setze einen zusätzlichen Schwerpunkt auf die Auswirkungen der Steuer auf den Länderfinanzausgleich und gebe die Warnung vor einem möglichen Steuerwettbewerb zwischen den Ländern wieder.
FOCUS: „Karlsruhe verhandelt über Freibeträge und Betriebsvermögen: Was sich für Erben jetzt ändern könnte“ (11.10.2026)
Der Artikel ordne die bayerische Normenkontrolle in die mehrfache Befassung des Gerichts mit der Erbschaftsteuer ein und verweise auf die seit 2009 unveränderten Freibeträge. Anders als der BR-Bericht richte er den Blick ausführlich auf das zweite Verfahren zu den Privilegien für Betriebsvermögen und mögliche Urteilsfolgen.
Beide Beiträge bestätigten den Streit über regionale Regeln und Freibeträge; unterschiedliche Schwerpunkte lägen bei den Folgen für den Länderfinanzausgleich beziehungsweise bei den Steuerprivilegien für Firmenerben. Offen bleibe, welchen verfassungsrechtlichen Spielraum Karlsruhe dem Bund und den Ländern lasse.


