Equinor Aktie: Wintergas und Asien-Expansion treiben Gewinnaussichten
Veröffentlicht am: 19.09.2026 um 06:54 Uhr | Redaktion boerse-global.de
Neuer Asien-Kontrakt trifft auf optimistische Gaspreisprognosen
Mit dem gestrigen Abschluss einer langfristigen Liefervereinbarung für Flüssigerdgas mit der thailändischen PTT International Trading erweitert Equinor seine globale Absatzbasis in Südostasien.
Zwar machten die Vertragsparteien keine Angaben zu Laufzeiten, Liefermengen oder finanziellen Details, doch der Vorstoß verdeutlicht das Bestreben des norwegischen Energiekonzerns, LNG-Volumina abseits traditioneller europäischer Lieferrouten abzusichern.
Vor rund zwei Wochen hatte Equinor unter bestehenden Verträgen mit dem US-Produzenten Cheniere seine erste LNG-Ladung übernommen; die Aktie legte seither um 2,4 Prozent zu.
Gleichzeitig erhält der Konzern Rückenwind von Analystenseite: BofA Securities stufte die Equinor-Aktie gestern von „Neutral“ auf „Buy“ hoch und setzte ein Kursziel von 465,00 norwegischen Kronen fest.
Zur Begründung verwiesen die Experten auf ihre Rohstoffanalysen, die für den kommenden Winter einen durchschnittlichen europäischen TTF-Gaspreis von 95 Euro je Megawattstunde erwarten – mehr als 20 Prozent über dem aktuellen Terminmarktpreis. Für Anleger stellt sich damit die Frage, ob das Papier nach einer Rally von 92 Prozent seit Jahresanfang noch Bewertungsspielraum bietet.
Die Entwicklung der europäischen Gaspreise bleibt der Taktgeber
Der entscheidende Hebel für das Jahresergebnis 2026 ist das tatsächliche Preisniveau an den europäischen Gasmärkten während der Heizperiode. Equinor reagiert als einer der wichtigsten Gaslieferanten des Kontinents unmittelbar auf Preisschwankungen am TTF-Knotenpunkt. Bestätigt sich die Einschätzung eines Anstiegs auf 95 Euro je Megawattstunde, fließen dem Konzern erhebliche operative Mittel zu, die direkt in die Aktionärsrendite münden können.
Bereits im zweiten Quartal 2026 erwirtschaftete das Unternehmen ein bereinigtes Betriebsergebnis von 11,48 Milliarden US-Dollar sowie ein Nettoergebnis von 4,84 Milliarden US-Dollar.
Analyst H. Engel von der Erste Group Bank hob am 8. September seine Prognose für den Gewinn je Aktie im Gesamtjahr 2026 von 5,09 auf 5,18 US-Dollar an. Verfehlt der Gaspreis im vierten Quartal die hohen Erwartungen jedoch deutlich, geraten diese Gewinnschätzungen unter Druck.
Hohe Barmittel und globale Absatzwege stützen das Aufwärtsszenario
Tritt die von Analysten prognostizierte Gaspreisstärke im Winter ein, dürfte Equinor seine robuste Ertragslage ausbauen. Die Kombination aus stabiler Eigenproduktion – im zweiten Quartal lag diese bei 2.165 Tausend Barrel Öläquivalent pro Tag – und verlässlichen Absatzkanälen böte dann die Basis für weitere Dividendenausschüttungen und Rückkaufprogramme.
Aktuell läuft die dritte Tranche des Aktienrückkaufprogramms 2026 mit einem Volumen von bis zu 1,125 Milliarden US-Dollar. Insgesamt peilt das Management für das laufende Jahr Rückkäufe im Wert von bis zu 3 Milliarden US-Dollar an. Hinzu kommt eine feste Bardividende, die für das zweite Quartal bei 0,39 US-Dollar je Aktie lag.
Können die Norweger parallel ihre internationalen LNG-Aktivitäten über Vereinbarungen wie jene mit PTT rentabel skalieren, untermauert dies das Ertragspotenzial auch über den kommenden Winter hinaus.
Verzögerungen bei Großprojekten und Preisrisiken dämpfen die Erwartung
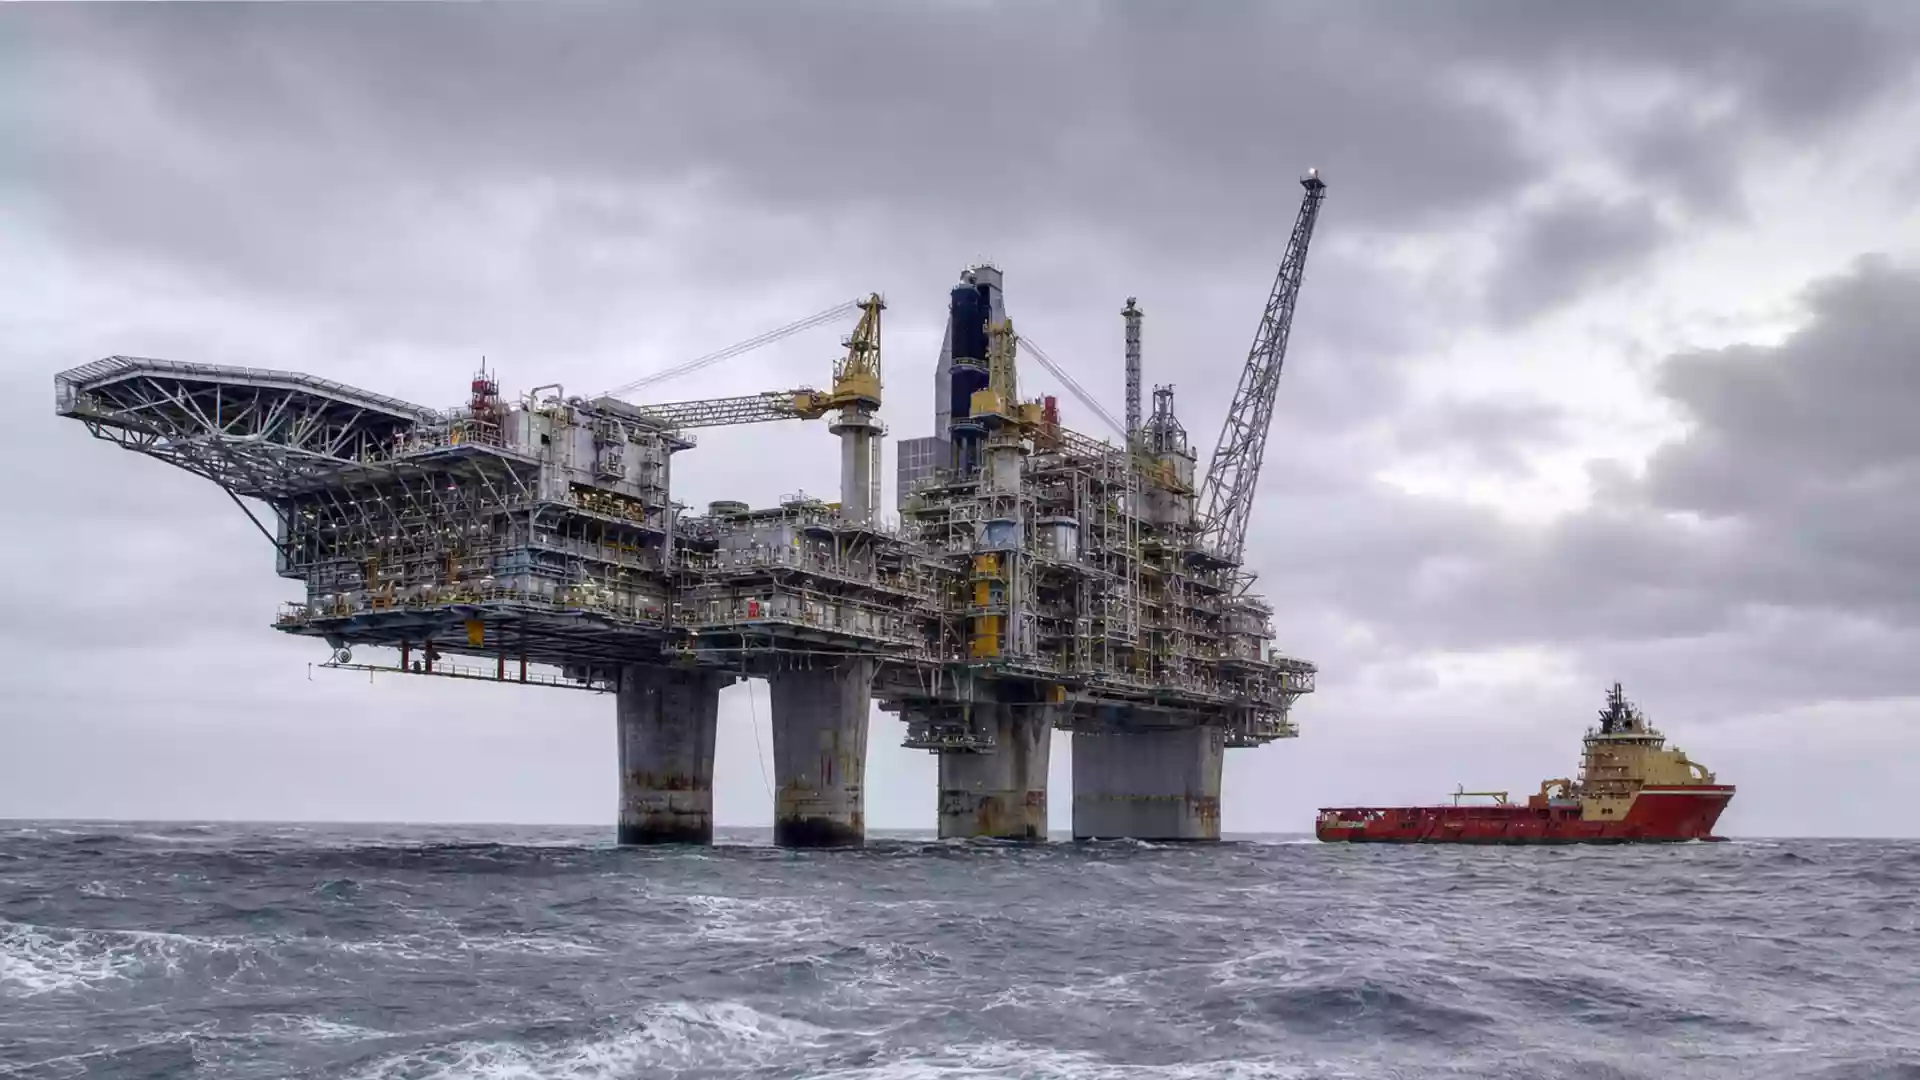
Auf der anderen Seite birgt das Engagement im klassischen Fördergeschäft operative und marktbezogene Risiken. Zwar hält das Management trotz Problemen beim Offshore-Feld Johan Castberg an seiner Produktionsprognose für 2026 fest, die ein Wachstum von 3 Prozent vorsieht. Sollten sich die technischen Hürden an diesem Förderstandort jedoch weiter verschärfen, drohen Förderausfälle, die das Produktionsziel für das Gesamtjahr gefährden könnten.
Zudem birgt eine mögliche milde Witterung im Winter das Risiko nachgebender Gasnotierungen. Bleibt der TTF-Preis spürbar hinter den optimistischen Szenarien zurück, engt dies die operativen Margen ein. Der Schlusskurs vom Freitag lag bei 38,44 Euro.
Auf diesem Niveau notiert das Papier nur rund 3,0 Prozent unter seinem 52-Wochen-Hoch von 39,64 Euro. Rückschläge bei den Förderzielen oder ein Ausbleiben der Preisrally könnten angesichts der bereits hohen Kursbewertung Gewinnmitnahmen nach sich ziehen.
Entscheidend wird der Terminplan im Oktober
Solange der TTF-Gaspreis über den aktuellen Terminmarktniveaus notiert und sich den prognostizierten 95 Euro je Megawattstunde annähert, bleibt das fundamentale Umfeld für Equinor positiv. Kippt dagegen der europäische Gasmarkt und belasten neue Verzögerungen am Johan-Castberg-Feld die Produktionsmengen, droht eine Neubewertung der jüngsten Kursgewinne.
Der nächste konkrete Meilenstein für Investoren steht am 26. Oktober 2026 an. An diesem Tag endet die laufende dritte Tranche des Aktienrückkaufprogramms, woran sich die Auswertung der Förderentwicklung zum Abschluss des dritten Quartals anschließen wird. Anleger erhalten dann Klarheit darüber, wie sich die Fördermengen real entwickelt haben und ob der Vorstand den Rahmen für weitere Kapitalrückführungen im Schlussquartal ausschöpft.
Equinor-Aktie: Kaufen oder verkaufen?! Neue Equinor-Analyse vom 19. September liefert die Antwort:
Die neusten Equinor-Zahlen sprechen eine klare Sprache: Dringender Handlungsbedarf für Equinor-Aktionäre. Lohnt sich ein Einstieg oder sollten Sie lieber verkaufen? In der aktuellen Gratis-Analyse vom 19. September erfahren Sie was jetzt zu tun ist.
Equinor: Kaufen oder verkaufen? Hier weiterlesen...