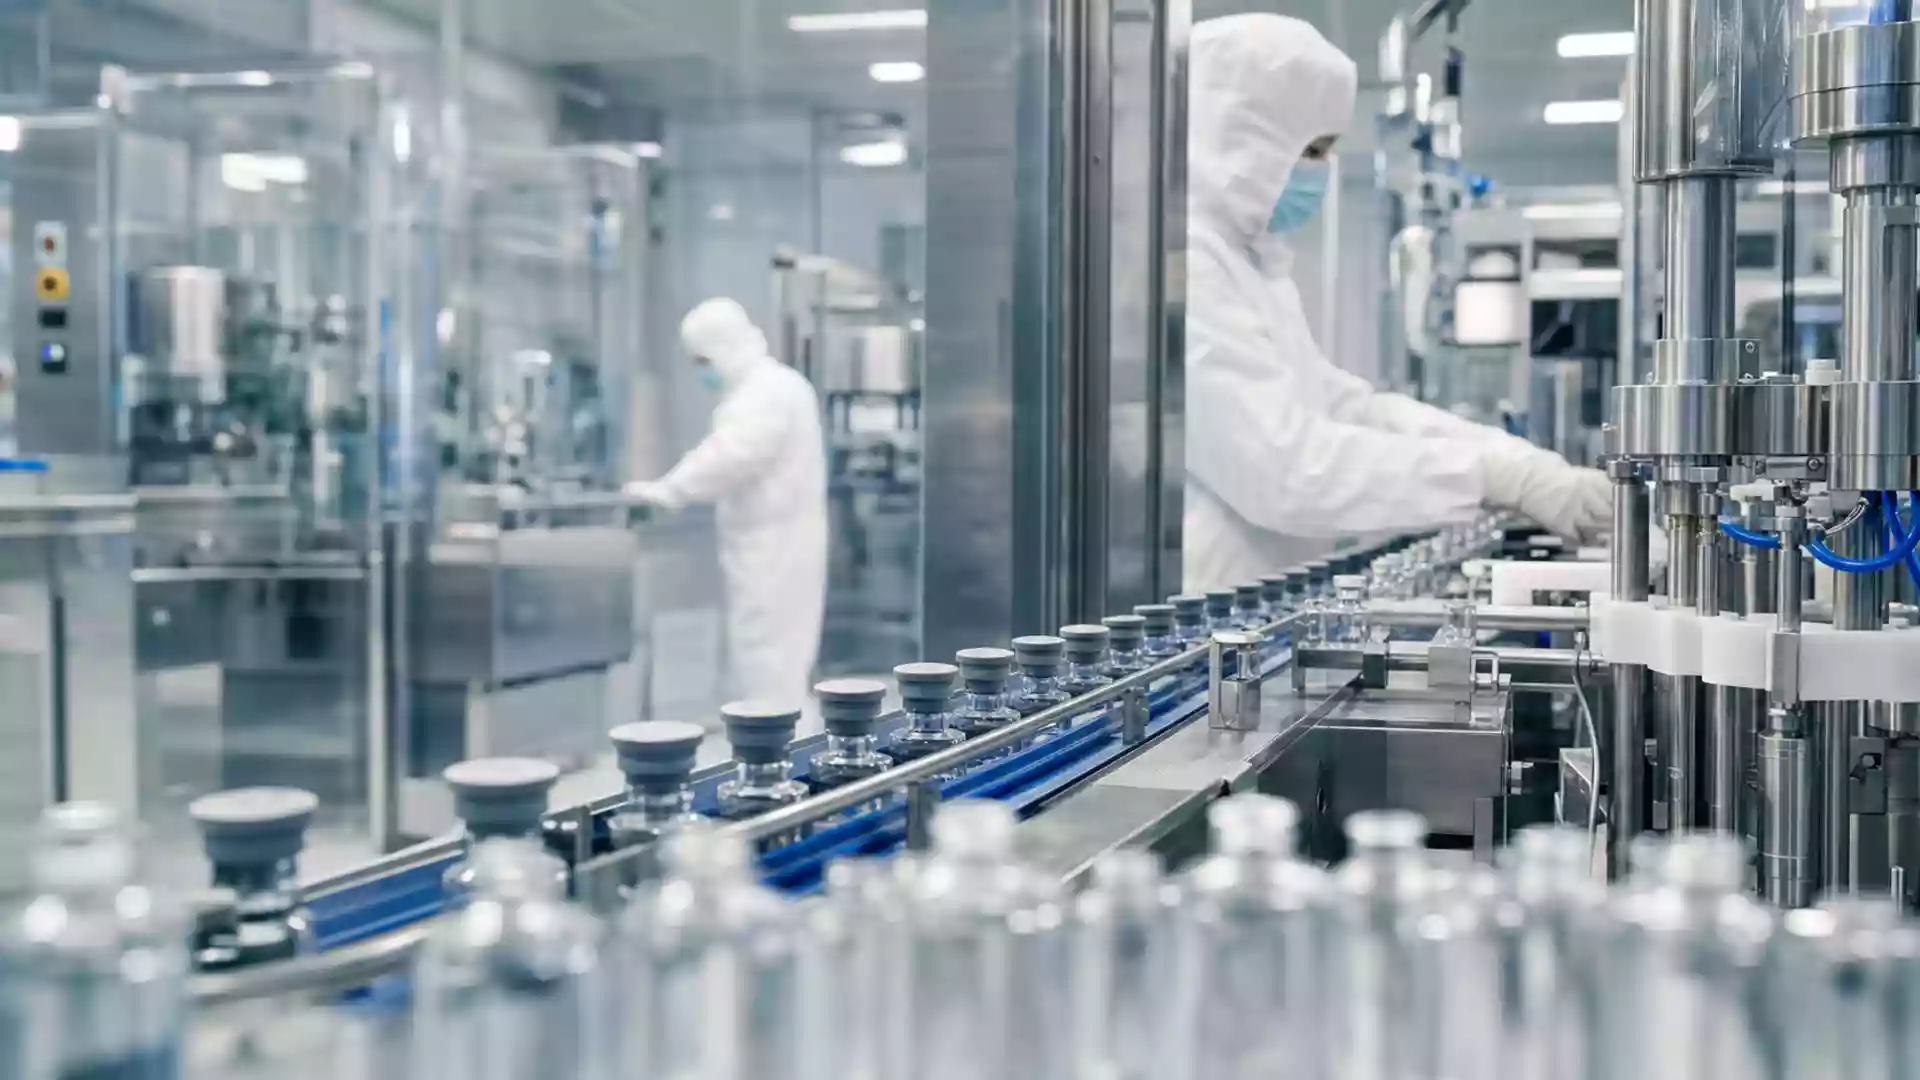
Die West-Pharmaceutical-Aktie profitiert von Annex-1-Aufrüstungen und zeigt Wachstumsfantasie
Veröffentlicht am: 19.09.2026 um 13:00 Uhr | Redaktionelle Verantwortung: Rafael Müller, Chefredakteur AD HOC NEWS
Die West-Pharmaceutical-Aktie (ISIN US9523901012) wird am 19.09.2026 von Investoren vor allem mit Blick auf die angekündigten Annex-1-Aufrüstungen und das unterschiedliche Wachstumstempo der Sparten bewertet. Laut Yahoo Finance erwartet das Management, dass Annex-1-bezogene Upgrades im Geschäftsjahr 2026 einen zusätzlichen Umsatzbeitrag von etwa 200 Basispunkten liefern, während der Konsensumsatz für 2026 derzeit bei 3,37 Milliarden USD liegt und damit 9,7 Prozent über dem Wert von 2025 liegt.
Annex-1-Programm und Spartenperformance
Die strategische Bedeutung der Annex-1-Aufrüstungen für West Pharmaceutical Services zeigt sich in der mittelfristigen Wachstumsplanung. Wie Yahoo Finance berichtet, rechnet das Unternehmen im Jahr 2026 allein durch Annex-1- und damit verbundene Upgrades mit einem zusätzlichen Umsatzwachstum von rund 200 Basispunkten, was bei einem Konsensumsatz von 3,37 Milliarden USD einem gut kalkulierbaren Mehrumsatz entspricht. Dieser Zusatzeffekt steht im Kontext einer erwarteten Erlössteigerung von 9,7 Prozent gegenüber dem Vorjahreswert von 3,07 Milliarden USD, was die Wachstumsfantasie der Aktie unterstreicht.
Gleichzeitig zeigt sich in den Segmentzahlen eine klare Spreizung. Laut Yahoo Finance erzielte West Pharmaceutical im zweiten Quartal 2026 in der Sparte Proprietary Products ein organisches Umsatzwachstum von 15,5 Prozent, während das Segment West Vantage nur 0,8 Prozent organisch zulegte. Der Unterschied von 14,7 Prozentpunkten macht deutlich, dass die margenstärkeren eigenen Produkte aktuell der zentrale Treiber des Konzerns sind.
Cybervorfall und Preisstrategie als Risikofaktor
Der schwächere Verlauf im Bereich West Vantage ist laut Yahoo Finance wesentlich durch einen Cybervorfall und damit verbundene Effekte geprägt. Das Management beziffert den Einfluss des Vorfalls auf das Segmentwachstum auf einen mittleren einstelligen Prozentbereich, wodurch Teile der Erlöse in die zweite Jahreshälfte verschoben wurden und kurzfristig Druck auf die Wachstumsrate entstand. Für Anleger bedeutet dies, dass ein Teil des insgesamt positiven Ausblicks davon abhängt, ob die verschobenen Umsätze im weiteren Jahresverlauf tatsächlich realisiert werden.
Parallel setzt West Pharmaceutical auf eine aktive Preisstrategie, um Kosteninflation abzufedern. Nach Angaben von Yahoo Finance trugt die Preissetzung im zweiten Quartal 2026 mit rund 4 Prozentpunkten zum Umsatzwachstum bei, deutlich über dem historischen Korridor von 2 bis 3 Prozent. Diese zusätzliche Preiskomponente stärkt zwar kurzfristig die Erlöse, wirft jedoch die Frage nach der Nachfrageelasticität und möglichen Reaktionen der Kunden auf weiter steigende Preise auf.
Gewinnschätzungen und Konsensentwicklung
Auf der Ergebnisebene spiegelt sich die Zuversicht für West Pharmaceutical in den Konsensschätzungen wider. Laut Yahoo Finance hat sich der Zacks-Konsens für den Gewinn je Aktie in den zurückliegenden 60 Tagen um 3,8 Prozent auf 8,93 USD für das Geschäftsjahr 2026 verbessert. Im Vergleich zur berichteten Gewinnzahl des Vorjahres impliziert dieser Wert einen Anstieg um 22,5 Prozent, was die Erwartung einer deutlich höheren Profitabilität unterstreicht.
Für Anleger ist die Kombination aus zweistelligem erwarteten Gewinnwachstum und knapp zweistelligem Umsatzplus ein wichtiges Signal. Während die Annex-1-Investitionen und die starke Performance der Proprietary-Products-Sparte die Wachstumsstory stützen, bleibt die Erholung des West-Vantage-Segments eine Voraussetzung dafür, dass die Prognosen erreicht werden können. Der gemeldete durchschnittliche positive Gewinnüberraschungsfaktor der vergangenen vier Quartale von 17,4 Prozent zeigt laut Yahoo Finance, dass das Unternehmen zuletzt häufig besser abgeschnitten hat als vom Markt erwartet.
Kurs und Marktkapitalisierung im US-Handel
Im Fokus steht neben den Fundamentaldaten auch die Bewertung der West-Pharmaceutical-Aktie im US-Heimatmarkt. Nach den Angaben im Artikel von Yahoo Finance lag die Aktie im Laufe des 18.09.2026 im Minus, und im Kurszusammenhang wird die prozentuale Veränderung von rund 1,17 Prozent genannt, was auf eine moderate Konsolidierung nach einer vorherigen Aufwärtsbewegung hindeutet. Für die Marktkapitalisierung lässt sich aus dem Konsensumsatz und den Bewertungsrelationen ableiten, dass West Pharmaceutical im Milliardenbereich liegt; konkrete aktuelle Marktkapitalisierungszahlen werden im genannten Beitrag allerdings nicht im Detail ausgewiesen und müssen über separate Kursübersichten nachgeführt werden.
Für deutsche Anleger ist die Beobachtung des US-Kurses trotz der fehlenden Xetra-Kernnotierung entscheidend, da sich derivative Handelsinstrumente und mögliche Sekundärlistings auf die Heimatbörsenkurse beziehen. Die Einschätzung der Bewertung basiert dabei wesentlich auf dem Verhältnis aus erwarteten Gewinnen von 8,93 USD je Aktie und dem jeweils beobachteten Kursniveau, woraus sich ein implizites Kurs-Gewinn-Verhältnis ergibt, das mit Wettbewerbern im Gesundheits- und Medizintechniksektor verglichen werden kann.
Termine, Ausblick und Anlegerperspektive
Mit Blick auf die nächsten Monate stehen bei West Pharmaceutical vor allem die Umsetzung der Annex-1-Aufrüstungen und die Normalisierung der West-Vantage-Sparte im Mittelpunkt. Der in den Konsensschätzungen eingepreiste Umsatzanstieg um 9,7 Prozent und das erwartete Gewinnplus um 22,5 Prozent für 2026 hängen laut Yahoo Finance sowohl von den Annex-1-Projekten als auch von einem stabilen Preisumfeld ab, in dem die zuletzt 4 Prozentpunkte betragende Preisbeitragskomponente nicht zu Nachfragerisiken führt.
Für langfristig orientierte Anleger ist die deutlich höhere Wachstumsdynamik der Proprietary-Products-Sparte mit 15,5 Prozent organischem Wachstum im zweiten Quartal 2026 gegenüber den 0,8 Prozent bei West Vantage ein Hinweis darauf, welche Produktlinien den Wert des Konzerns primär treiben. Zugleich wirkt der Cybervorfall als Mahnung, operative Risiken und deren Folgen für Lieferfähigkeit und Kundenbeziehungen in die Bewertung einzubeziehen. Die Annex-1-Investitionen dürften die regulatorische Position und die Qualität der Produkte weiter stärken, was mittelfristig auch in Margen und Cashflows sichtbar werden kann.
West-Pharmaceutical-Aktie im Schlussbild
Konkrete Xetra- oder Tradegate-Kurse der West-Pharmaceutical-Aktie mit Kurszeitpunkt, Vortagesschluss, Tagesveränderung, 52-Wochen-Spanne und Marktkapitalisierung sind im betrachteten Quellenfenster nicht im Detail ausgewiesen, sodass die Bewertung für deutsche Anleger derzeit vor allem auf den US-Heimatkursen und den dort genannten prozentualen Bewegungen basiert. Aus dem am 18.09.2026 gemeldeten Rückgang um 1,17 Prozent ergibt sich, dass die Aktie kurzfristig konsolidierte, während die mittelfristige Wachstumserwartung mit einem Umsatzanstieg von 9,7 Prozent und einem Gewinnplus von 22,5 Prozent für 2026 weiterhin intakt ist.
Kennzahlen zur West-Pharmaceutical-Aktie
- Unternehmen: West Pharmaceutical Services Inc.
- ISIN: US9523901012
- Ticker: WST
- Handelsplatz: NYSE
- Sektor / Branche: Gesundheitswesen / Medizintechnik
- Indexzugehörigkeit: S&P 500
Weitere Meldungen und Analysen zur West-Pharmaceutical-Aktie