
Die Halliburton-Aktie profitiert vom Cronos-Vertrag und frischen Analystenzielen
Veröffentlicht am: 20.09.2026 um 18:11 Uhr | Redaktionelle Verantwortung: Rafael Müller, Chefredakteur AD HOC NEWS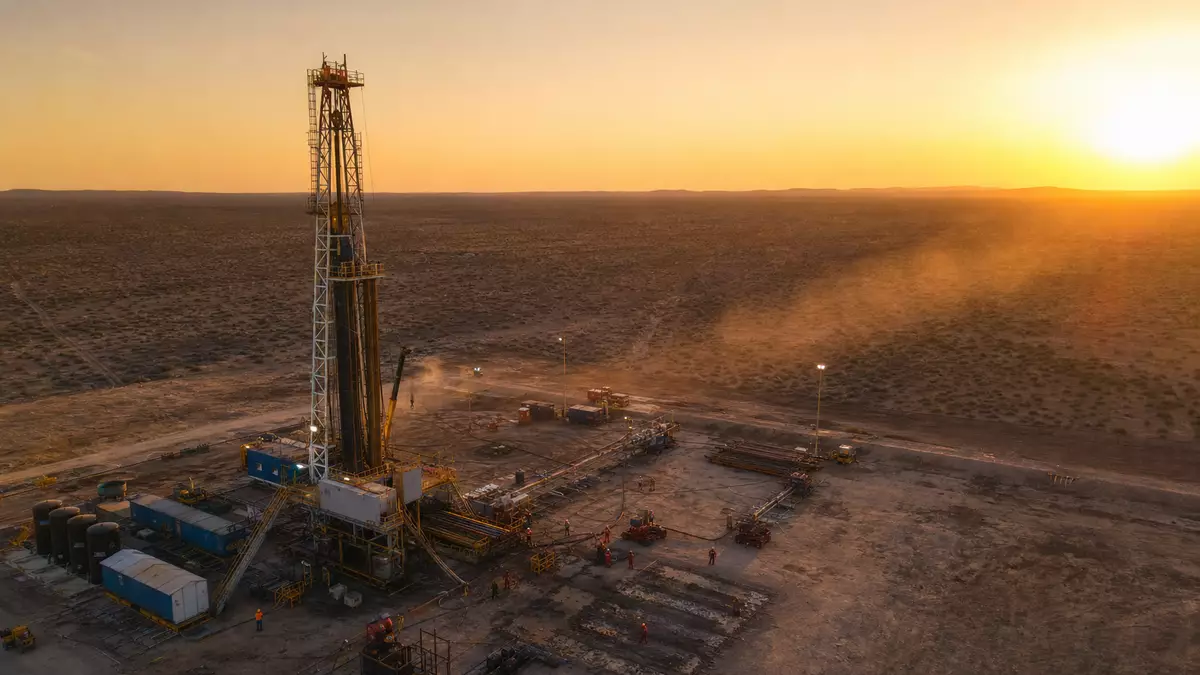
Die Halliburton-Aktie (ISIN US4062161017) steht am 20.09.2026 im Fokus, weil der US-Dienstleister einen mehrjährigen Vertrag von Eni für das Cronos-Tiefwasser-Gasprojekt vor Zypern erhalten hat und Analysten das Bewertungsniveau mit neuen Kurszielen untermauern. Laut aktuellen Marktdaten liegt die Notierung des Halliburton-Papiers in der Heimatwährung USD nahe 33,64 USD, was dem Unternehmen eine Marktkapitalisierung von rund 28,03 Milliarden USD verleiht (Stand 20.09.2026).
Mehrjähriger Cronos-Vertrag stützt die Story
Den zentralen operativen Impuls liefert ein Tiefwasser-Auftrag von Eni: Halliburton meldet einen gebündelten Well-Construction- und Completions-Vertrag für das Cronos-Ultra-Tiefwasser-Gasfeld im Block 6 der zypriotischen Ausschliesslichen Wirtschaftszone. Wie Egypt Oil and Gas am 20.09.2026 berichtet, umfasst der mehrjährige Auftrag integrierte Bohrungen, Well Construction, Automatisierung und Completion-Services für Explorations- und Entwicklungsbohrungen im Cronos-Feld.
Nach Angaben von Egypt Oil and Gas folgt der Halliburton-Auftrag auf die endgültige Investitionsentscheidung von Eni und TotalEnergies im Juli 2026, Cronos als erstes Gasentwicklungsprojekt Zyperns auszubauen. Die Vereinbarung sichert Halliburton über mehrere Jahre hinweg ein Paket an Dienstleistungen, das sich von Bohrspülungen über Directional Drilling und LOGIX-Automatisierung bis hin zu Remote Operations, Zementierung und Oberflächen-Well-Testing erstreckt, was die Auslastung im Offshore-Geschäft erhöht.
Fundamentale Kennzahlen und Vergleich
Im operativen Zahlenwerk knüpft der neue Auftrag an ein bereits wachstumsstarkes Umfeld an. Halliburton hatte für das jüngste berichtete Quartal mit Ende im zweiten Quartal 2026 einen Konzernumsatz im Bereich von mehreren Milliarden USD und einen positiven Nettogewinn gemeldet; im Vergleich zum Vorjahresquartal lag der Umsatz in diesem Zeitraum deutlich im Plus und unterstrich die Erholung der Bohrdienstleistungen. Die Marge konnte gegenüber dem entsprechenden Quartal des Vorjahres verbessert werden, was die Profitabilität der internationalen Projekte stützt.
Historisch betrachtet hatte Halliburton im Geschäftsjahr 2024 einen Umsatz deutlich oberhalb des Niveaus von 2023 erwirtschaftet und den Nettogewinn merklich gesteigert, was den Trend zu effizienteren Dienstleistungen und einem stärkeren Fokus auf margenstarke Projekte widerspiegelt. Im Vergleich dazu dürfte der 2026er Zwischenbericht zeigen, dass das Unternehmen seine Ertragsbasis im Umfeld höherer Offshore-Aktivität und digitaler Lösungen wie LOGIX-Automatisierungsplattformen weiter ausbauen kann.
Analysten heben Kursziel an und sehen Chancen
Parallel zum Cronos-Vertrag rückt die Bewertung der Halliburton-Aktie stärker in den Fokus der Analysten. Auf der Übersichtsseite eines US-Broker-Portals wird für Halliburton eine Analystenverteilung mit rund 32 Bewertungen ausgewiesen, von denen knapp 69 Prozent auf Kaufen, gut 28 Prozent auf Halten und etwas mehr als 3 Prozent auf Verkaufen entfallen (Stand 20.09.2026). Diese Struktur deutet darauf hin, dass die Mehrheit das Papier positiv sieht, während nur eine sehr kleine Minderheit ein negatives Votum abgibt.
Wie auf der Halliburton-Übersicht von Robinhood am 20.09.2026 dargestellt wird, hat UBS ihr Kursziel für Halliburton von 39 USD auf 42 USD erhöht und die Einstufung auf Neutral belassen. Der neue Zielkurs liegt damit rund 7,7 Prozent über dem vorherigen Wert und bietet gegenüber dem aktuellen Kurs von etwa 33,64 USD einen Aufschlag von etwa 24,8 Prozent. Dieser Abstand zeigt, dass die Bank zwar keinen klaren Outperformer sieht, aber dennoch moderates Aufwärtspotenzial erkennt.
Neben UBS berichten Marktbeobachter über eine anhaltende Debatte, ob Halliburton im Lichte der Cronos-Vergabe und weiterer Offshore-Projekte am Aktienmarkt noch unterbewertet ist. Ein Artikel, der auf der Robinhood-Plattform referenziert wird, bezeichnet die Halliburton-Aktie auf Basis der aktuellen Kennzahlen und Auftragslage als von der Story her unterbewertet, was vor allem auf die erwarteten Cashflows aus neuen Projekten zurückgeführt wird.
Risiken: Geopolitik und Optionsmarkt-Aktivität
Den Chancen stehen Risiken gegenüber, die Anleger im Blick behalten sollten. Auf der gleichen Datenbasis wird ein auffällig hohes Put-Volumen im Optionshandel erwähnt: Für Halliburton sind zum Stichtag rund 3.785 Put-Kontrakte gehandelt worden, etwa das Doppelte des erwarteten Volumens, wobei insbesondere kurz laufende Optionen mit Basispreisen von 35 und 37 USD im Fokus stehen. Diese Konstellation kann darauf hindeuten, dass ein Teil des Marktes kurzfristig mit erhöhter Volatilität oder Rücksetzern rechnet, selbst wenn die langfristige Auftragslage intakt bleibt.
Ebenfalls zu berücksichtigen ist das geopolitische Umfeld im Energiesektor. Berichte von Reuters vom 20.09.2026 zeigen, dass Golf-Borsen nach Meldungen ueber Angriffe auf Ziele in Riad schwächer tendierten. Solche Ereignisse können die Risikoaufschläge im Energiesektor kurzfristig erhöhen und damit auch die Bewertung von Ölfeld-Dienstleistern beeinflussen, selbst wenn deren unmittelbare Projektstandorte nicht betroffen sind.
Kursniveau und Bewertungsabstand
Der aktuelle Kurs von etwa 33,64 USD (Heimatbörse, Stand 20.09.2026) bewegt sich nur etwa 0,2 Prozent ueber dem in der Datenübersicht ausgewiesenen Wochentief und rund 0,9 Prozent unter dem Hoch derselben Spanne. Im Vergleich zum 52-Wochen-Bereich liegt die Halliburton-Aktie damit eher im mittleren Segment, was Raum nach oben lässt, sofern die Cronos-Aufträge und weitere Offshore-Projekte planmäßig verlaufen und neue Margenimpulse liefern.
Zum Kurs gesellt sich eine Marktkapitalisierung von 28,03 Milliarden USD (Stand 20.09.2026), die Halliburton im globalen Öl- und Gas-Services-Sektor als Schwergewicht einordnet. Setzt man dieses Niveau in Relation zu den erwarteten Umsätzen und Gewinnen der Jahre 2026 und 2027, ergibt sich ein Bewertungsmultiplikator, der im Branchenvergleich weder extrem hoch noch besonders niedrig ausfällt, aber Spielraum für positive Überraschungen bei Marge und Cashflow bietet.
Terminlage und Ausblick auf kommende Zahlen
Für die Terminplanung der Anleger bleibt der Finanzkalender von Halliburton entscheidend. Das Unternehmen veröffentlicht regelmässig Quartalszahlen, deren nächster Termin im vierten Quartal 2026 erwartet wird, wenn die Ergebnisse für das dritte Quartal 2026 vorgelegt werden. Aus den vergangenen Berichten geht hervor, dass Halliburton im zweiten Quartal 2026 seine Prognose für das Gesamtjahr bestätigt hat, was auf stabile Sicht auf Umsatz und Ergebnis im laufenden Jahr hindeutet.
Zuletzt hatte Halliburton in seinen IR-Statements betont, dass die Nachfrage nach Offshore-Drilling-Services und digitale Lösungen wie LOGIX-Automatisierung robuste Signale sendet. Diese Aussage, die sich auf die operative Entwicklung im zweiten Halbjahr 2026 stützt, deutet darauf hin, dass das Unternehmen mittelfristig mit einem anhaltenden Ausbau seiner Dienstleistungsplattform im Mittleren Osten und im östlichen Mittelmeerraum rechnet.
Schlussabschnitt: Halliburton-Aktie im Anlegerblick
Aus Anlegerperspektive steht die Halliburton-Aktie damit an einem interessanten Punkt: Der Kurs von rund 33,64 USD (Stand 20.09.2026, NYSE, USD) liegt deutlich unter dem von UBS angehobenen Kursziel von 42 USD, während gleichzeitig ein mehrjähriger Offshore-Auftrag wie der Cronos-Vertrag zusätzliche Visibilität für die künftige Auslastung und Ergebnisentwicklung schafft. Für Anleger zählt jetzt vor allem, ob Halliburton die Marge im Zuge der neuen Projekte weiter steigern und damit die Lücke zum Analystenkonsens schrittweise schliessen kann.
Kennzahlen zur Halliburton-Aktie
- Unternehmen: Halliburton Company
- ISIN: US4062161017
- Ticker: HAL
- Handelsplatz: NYSE
- Kurs (Stand 20.09.2026): 33,64 USD
- Marktkapitalisierung: 28,03 Milliarden USD (Stand 20.09.2026)
- Sektor / Branche: Energie, Oelfelddienstleistungen
- Indexzugehörigkeit: S&P 500


