
Die Essity-B-Aktie reagiert auf Pläne für Consumer-Tissue-Verkauf und UBS-Abstufung
Veröffentlicht am: 16.09.2026 um 16:20 Uhr | Redaktionelle Verantwortung: Rafael Müller, Chefredakteur AD HOC NEWS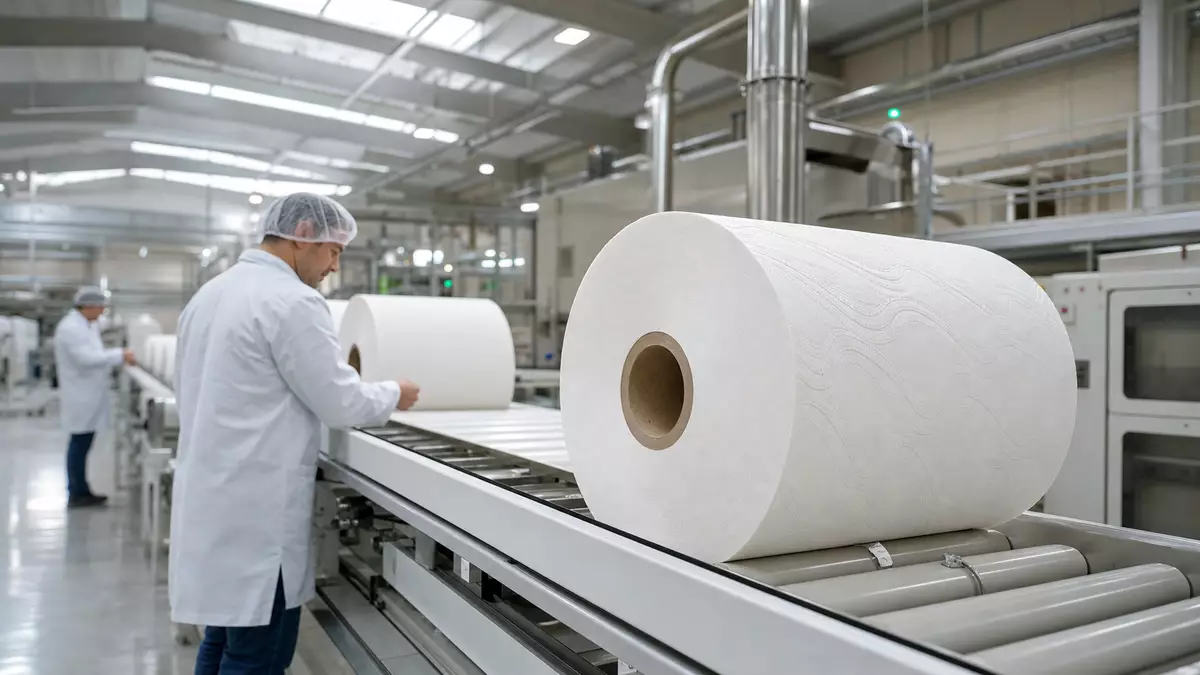
Die Essity-B-Aktie (ISIN SE0009922164) steht am 16.09.2026 im Fokus, weil der schwedische Hygienehersteller laut Medienberichten einen Verkaufsprozess für seine Sparte Consumer Tissue vorbereitet und gleichzeitig eine deutliche Neubewertung durch UBS und das Magazin Affarsvarlden zu verkraften hat.Newsquawk meldete am 15.09.2026, dass Essity eine Verkaeufe oder eine Abspaltung des Consumer-Tissue-Geschaefts vorbereitet, waehrend die Aktie im Europa-Handel um rund 1,4 Prozent nachgab.Zonebourse verweist am 16.09.2026 darauf, dass die B-Aktie im Cboe-Europe-Handel bei 264,30 SEK liegt, was nur leicht ueber dem Schlusskurs von 263,80 SEK vom Vortag liegt.
Consumer-Tissue-Verkauf als strategischer Hebel
Kern des aktuellen Themas ist die moegliche Trennung von der Sparte Consumer Tissue, zu der insbesondere das Geschaeft mit Haushaltspapier und Toilettenpapier fuer Endverbraucher gehoert.Newsquawk berichtet, Essity bereite einen Verkaufsprozess fuer das Consumer-Tissue-Geschaeft vor, wobei Optionen wie ein kompletter Verkauf oder eine Boersennotierung einzelner Teile im Raum stehen.
Besonders beachtet wird dabei eine indikative Bewertung von 2,5 bis 3 Milliarden EUR fuer diesen Bereich.Placera hebt am 16.09.2026 hervor, dass Affarsvarlden diese Preisspanne von 2,5 bis 3 Milliarden EUR als eher niedrig einschätzt und daraus ableitet, dass das verbleibende Essity-Geschaeft bei einem solchen Verkauf auf Basis der aktuellen Kurse etwa mit dem 12- bis 13-fachen Enterprise-Value-zu-EBIT bewertet waere.
Der quantifizierte Vergleich zeigt: Selbst bei einem Verkauf zu 3 Milliarden EUR waere die durch die Transaktion gehobene Bewertung des Rumpfkonzerns nach Einschaetzung von Affarsvarlden begrenzt, sodass die Aktie aus Value-Sicht nicht als klar unterbewertet erscheint.Placera betont ausserdem, dass der Einstieg des Aktivisten Cevians als Grossaktionaer im Sommer ein zusaeztliches Druckmittel sein koennte, um eine wertsteigernde Loesung fuer das Portfolio zu erreichen.
Analystenkommentare: UBS wird skeptisch, Affarsvarlden bleibt abwartend
Ein zweiter wichtiger Faktor fuer die Essity-B-Aktie ist die juengste Analystenbewertung durch UBS.Zonebourse verweist in seinem Ueberblick darauf, dass UBS am 04.09.2026 die Empfehlung fuer Essity von Kaufen auf Verkaufen gesenkt und das Kursziel von 280 auf 235 SEK reduziert hat, begruendet mit hoeheren Rohstoffkosten und schwächeren Wachstumsperspektiven. Der Rueckgang des Kursziels um 45 SEK entspricht einer Absenkung um gut 16 Prozent und signalisiert, dass die Bank die Margenrisiken und das begrenzte organische Wachstum deutlich negativer bewertet als zuvor.
Zusaetzlich betont Affarsvarlden, dass es vorerst kein neues Anlageurteil fuer Essity abgibt.Placera berichtet am 16.09.2026, dass das Magazin angesichts der unklaren Bewertungswirkung des moeglichen Consumer-Tissue-Verkaufs mit einem neuen Rat abwartet und bei der aktuellen Kursbasis nur begrenzte Upside sieht, falls die Transaktion in der genannten Preisspanne erfolgt. Der mittlere Analystenkonsens laut Uebersicht liegt bei 272,13 SEK, was bei einem Schlusskurs von 263,80 SEK einem Aufschlag von rund 3,16 Prozent entspricht.Zonebourse nennt diese Differenz explizit und macht deutlich, dass der Markt bereits einen Teil der erwarteten Effizienzgewinne eingepreist hat.
Aus Anlegersicht ist insbesondere der Kontrast zwischen dem UBS-Ziel von 235 SEK und dem durchschnittlichen Konsens von 272,13 SEK relevant: Die Spanne von 37,13 SEK zeigt, wie weit die Meinungen ueber die weitere Kursentwicklung auseinanderliegen. Waehlt man den Schlusskurs von 263,80 SEK als Bezugspunkt, liegt das UBS-Ziel rund 28,8 SEK darunter, was einem Abschlag von etwa 11 Prozent entspricht, waehrend der Konsens nur einen moderaten Aufschlag von gut 3 Prozent bietet.Zonebourse zeigt damit ein Spannungsfeld zwischen defensiver Sicht der UBS und einer eher neutralen Konsensbewertung.
Operative Kennzahlen und Marktposition
Essity gehoert mit Marken wie Tena, Tempo und Zewa zu den fuehrenden internationalen Anbietern von Hygiene- und Gesundheitsprodukten, wobei das Geschaeft in mehrere Segmente gegliedert ist: Professional Hygiene, Consumer Tissue und Personal Care.Essity stellt in seinen Investorenunterlagen heraus, dass die strategische Ausrichtung auf profitables Wachstum, Effizienzsteigerungen und Portfoliobereinigung zielt, was den nun diskutierten Schritt bei Consumer Tissue erklaert.
Aktuelle Quartalskennzahlen fuer das Jahr 2026 werden in den in diesem kurzen Zeitraum verfuegbaren Quellen zwar nur ausschnittsweise erwähnt, doch die Marktkommentare zu Margen- und Kostenrisiken lassen erkennen, dass insbesondere die Rohstoffkosten fuer Zellstoff und Energie die Profitabilitaet im klassischen Papiergeschaeft belasten.Zonebourse verweist im Zusammenhang mit der UBS-Abstufung explizit auf die hoeheren Kosten fuer Rohstoffe und die veraenderte Wachstumslage, was als zentraler Risikoaspekt fuer die kommenden Quartale gilt.
Strategisch setzt Essity seit einiger Zeit verstaerkt auf das profitable Personal-Care-Geschaeft und auf Inkontinenzprodukte mit der Marke Tena, was sich auch in juengsten Akquisitionen widerspiegelt.openPR berichtet am 16.09.2026, dass Essity im Februar 2026 die Femcare-Sparte von Edgewell Personal Care in Nordamerika übernommen und im August 2026 eine Vereinbarung zum Erwerb des Femcare-Geschaefts von Kenvue in Brasilien bekannt gegeben hat. Diese Zukaeufe dienen laut der Marktanalyse dazu, die breitere Personal-Care-Plattform zu staerken, zu der auch das Inkontinenzsegment gehoert, und damit Wachstumsschwerpunkte jenseits des zyklischen Papiergeschaefts zu setzen.
Im quantifizierten Vergleich zwischen Consumer Tissue und Personal Care steht damit eine potenzielle Portfolioverschiebung an: Waehrend Consumer Tissue bei einem Verkauf mit 2,5 bis 3 Milliarden EUR bewertet wird, zielen die Femcare-Zukaeufe darauf ab, das Volumen und die Profitabilitaet im hoehermargigen Bereich zu steigern, ohne jedoch derzeitig konkrete Umsatz- oder EBIT-Zahlen im hier sichtbaren Zeitraum zu nennen.openPR ordnet die Femcare-Deals als Stärkung der Personal-Care-Achse ein, die für die mittel- bis langfristige Margenentwicklung entscheidend ist.
Termine und Ausblick auf den Q3-Bericht 2026
Für die kurzfristige Betrachtung ist der nächste Zahlenstichtag wichtig: Laut Agenda-Uebersicht steht die Veröffentlichung der Ergebnisse fuer das dritte Quartal 2026 am 22.10.2026 an.Zonebourse nennt diesen Termin in seinem Kalenderueberblick und zeigt damit den naechsten konkreten Zeitpunkt, an dem der Markt ein Update zu Umsatz, EBIT und Margen erwarten kann. Die anstehende Q3-Publikation wird vor dem Hintergrund der geplanten Consumer-Tissue-Transaktion und der Femcare-Zukaeufe besonders kritisch beobachtet werden, weil sie Aufschluss uebe die kurzfristige Profitabilitaet und die Fortschritte bei Effizienzprogrammen bieten soll.
Fuer Anleger ist dabei entscheidend, ob Essity in der Lage ist, trotz Rohstoffdruck eine stabile oder verbesserte EBIT-Marge zu liefern und wie klar das Management die finanziellen Effekte eines moeglichen Consumer-Tissue-Verkaufs beziffert.Essity verweist im Finanzkalender und den Guidance-Hinweisen traditionell auf Ziele fuer organisches Wachstum und Ergebnisentwicklung, sodass der Q3-Bericht voraussichtlich auch Aussagen zur Jahresprognose 2026 und zu moeglichen Portfolioanpassungen enthalten wird.
Kursniveau und Relation zu Kurszielen
Im Handel am 16.09.2026 wird die Essity-B-Aktie auf Cboe Europe mit einem Kurs von 264,30 SEK angegeben, nachdem sie am Vortag bei 263,80 SEK geschlossen hat.Zonebourse weist darauf hin, dass diese Notierung einer Tagesveraenderung von plus 0,19 Prozent entspricht und die Aktie damit nur leicht ueber dem Vortagsschluss liegt. Der Abstand zum UBS-Kursziel von 235 SEK betraegt damit 29,30 SEK; dies entspricht etwa 11 Prozent unterhalb des aktuellen Niveaus, was das Risiko unterstreicht, dass bei einer Einpreisung des UBS-Szenarios eine spuerbare Kurskorrektur denkbar ist.
Gleichzeitig liegt die Notierung von 264,30 SEK nur rund 7,87 SEK unter dem Konsensziel von 272,13 SEK, was einem Aufschlag von gut 3 Prozent bis zum durchschnittlichen Analystenziel entspricht.Zonebourse beziffert diesen Abstand explizit mit 3,16 Prozent und macht damit deutlich, dass der Markt trotz der Verkaufsplaene fuer Consumer Tissue und der UBS-Abstufung noch keine ausgepraegte Neubewertung nach unten vorgenommen hat. Wie weit die Aktie von ihren 52-Wochen-Extremen entfernt ist, wird in den hier betrachteten Kursquellen nicht detailliert quantifiziert, doch das Umfeld eines stabilen OMX-Stockholm-Index deutet auf eine Einordnung im mittleren Bereich der zuletzt gesehenen Handelsspanne hin.
Essity-B-Aktie im Schlussbild
Die Essity-B-Aktie handelt damit am 16.09.2026 mit 264,30 SEK im Cboe-Europe-Handel nur leicht ueber dem Schlusskurs von 263,80 SEK vom Vortag und mit einem moderaten Abstand von gut 3 Prozent zum durchschnittlichen Konsenskursziel von 272,13 SEK.
Das Risiko einer weiteren Kursanpassung bleibt bestehen, solange unklar ist, zu welchem Preis die Consumer-Tissue-Sparte verkauft wird und ob die Femcare-Zukaeufe sowie Effizienzprogramme die von UBS adressierten Rohstoff- und Wachstumssorgen genuegend ausgleichen koennen.
Essity-B-Aktie - Kennzahlenueberblick
- Unternehmen: Essity AB
- ISIN: SE0009922164
- Ticker: ESSITY B
- Handelsplatz: Cboe Europe (Sekundarnotiz zu Stockholm)
- Kurs (Stand 16.09.2026): 264,30 SEK
- Marktkapitalisierung: nicht angegeben
- Sektor / Branche: Hygiene- und Gesundheitsprodukte
- Indexzugehörigkeit: OMX Stockholm 30
- Nächstes Earnings-Datum: 22.10.2026


