Digitaler Euro: Deutsche-Börse-Chef sieht Chance für Europa
Veröffentlicht am: 19.11.2026 um 06:00 Uhr | dts-nachrichtenagentur, AD HOC NEWSLeithners Argumente für Europas Zahlungsverkehr
- Stephan Leithner bezeichnet den digitalen Euro als Chance für Europa.
- Die Deutsche-Börse-Führung hält Stablecoins im Großkundenbereich nicht für eine Alternative zum EZB-System.
- Leithner warnt vor vielen Insellösungen ohne ausreichende Nutzerzahl.
Deutsche Börse setzt auf digitalen Euro
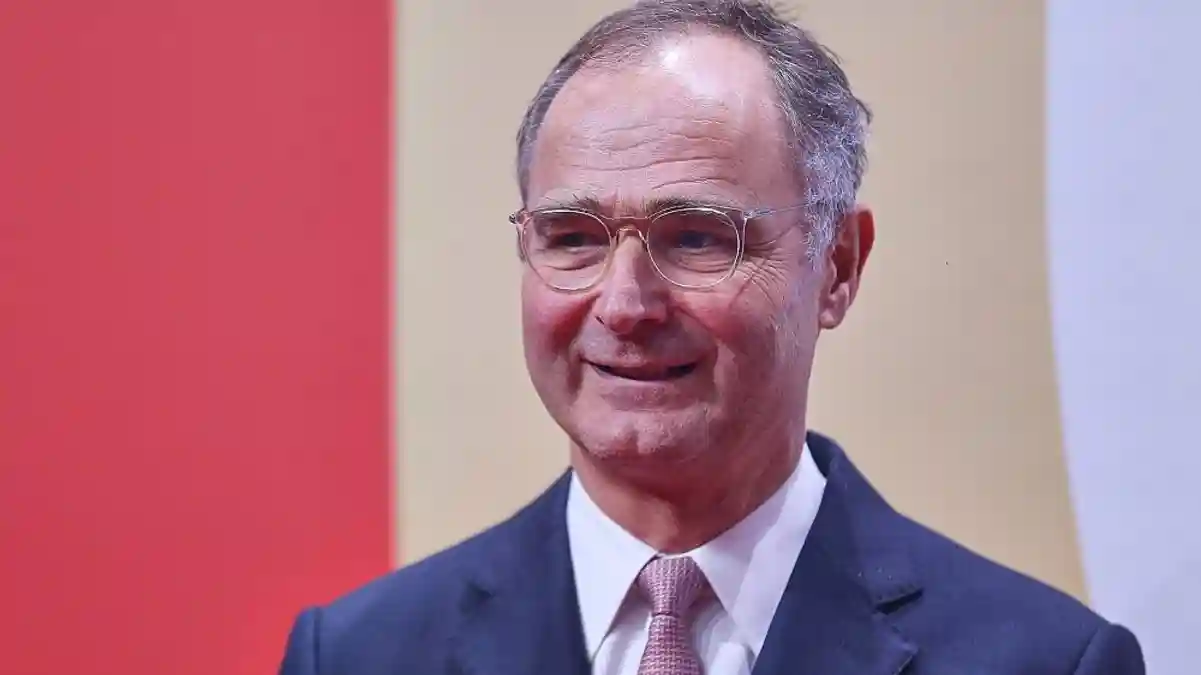
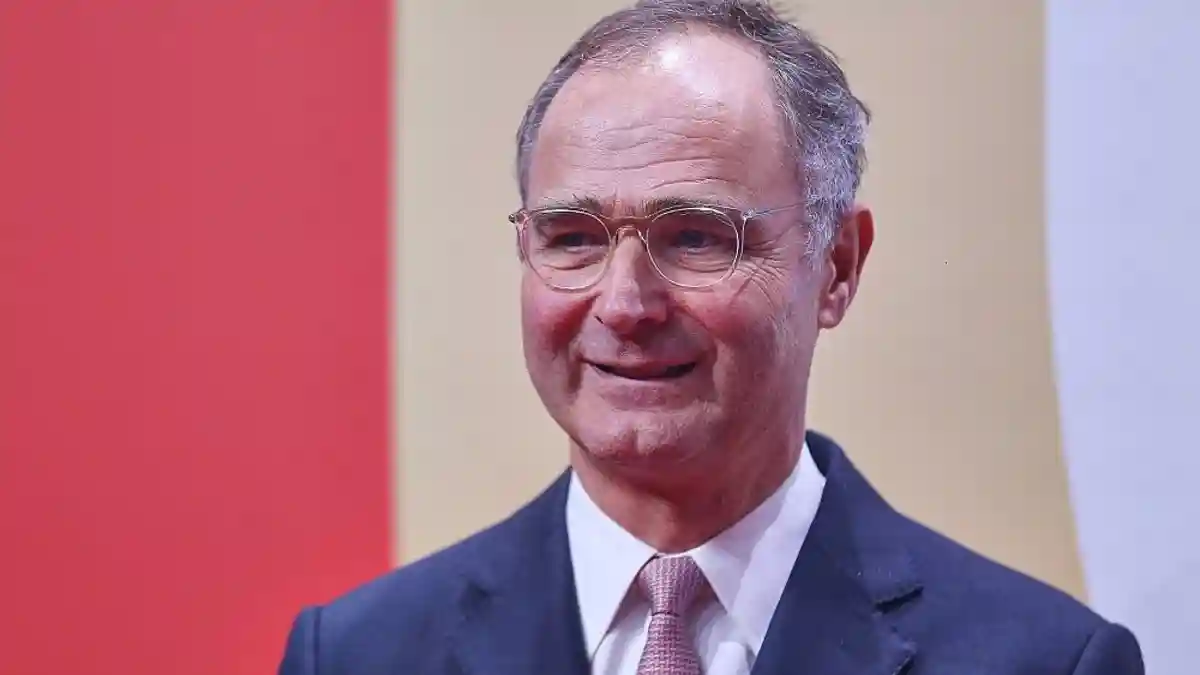
Der Vorstandschef der Deutschen Börse Group, Stephan Leithner, befürwortet die Einführung eines digitalen Euro. In einem Interview mit dem Fachinformationsdienst „Tagesspiegel Background“ bezeichnete er das Vorhaben als Chance für Europa, auch weil sich die USA ausdrücklich gegen einen digitalen Dollar entschieden hätten.
EZB-System soll Zahlungsverkehr bündeln
Nach Leithners Einschätzung ist die Digitalisierung des Zahlungsverkehrs bereits weit fortgeschritten. Trotzdem sei es in Europa bisher nicht gelungen, ein flächendeckendes Angebot für Privatkunden aufzubauen, weshalb sich die Europäische Zentralbank dazu verpflichtet fühle.
Für den Großkundenbereich hält der Deutsche-Börse-Chef ein EZB-basiertes System ohnehin für sinnvoll. Dort gehe es um Riesenbeträge; Stablecoin-Konzepte seien keine Alternative.
Leithner warnt vor vielen Insellösungen
Den Vorschlag, bestehende digitale Zahlungssysteme in der EU lediglich besser miteinander zu verknüpfen, beurteilt Leithner skeptisch. Weltweit gebe es nur zwei führende Zahlungsanbieter, Mastercard und Visa, nicht 170.
Staatliche Abwicklungsplattformen sollten nach seiner Einschätzung nicht ins Zentrum gestellt werden, weil darunter Dynamik und Innovationskraft leiden könnten. Zugleich nützten Hunderte voneinander getrennte Lösungen niemandem, wenn keine davon eine kritische Masse erreiche.
Wero überzeugt den Börsenchef nicht
Auch Wero, das von mehreren europäischen Großbanken und unter anderem den Sparkassen und der Deutschen Bank vorangetrieben wird, sieht Leithner nicht als Alternative zum digitalen Euro. Er nutze den Dienst zwar selbst, kenne aber nur wenige andere Personen, denen er Geld schicken könne.
Europa müsse weltweit überlegene Lösungen entwickeln, erklärte Leithner. Landsmannschaftliche Verbundenheit reiche dafür nicht aus; ein Angebot müsse ökonomisch und innovativer als die Konkurrenz sein, um eine kritische Masse an Nutzern zu erreichen.
Der digitale Euro steht im Zentrum einer europäischen Debatte über die Zukunft des Zahlungsverkehrs. Die EZB verfolgt damit das Ziel, eine öffentlich ausgegebene digitale Zahlungsmöglichkeit für Privatpersonen und Unternehmen zu schaffen, die im gesamten Euroraum nutzbar wäre. Für Verbraucher könnte das eine einheitliche Ergänzung zu Bargeld und bestehenden privaten Bezahldiensten bedeuten.
Leithners Argumentation zielt zugleich auf die strategische Dimension. Der europäische Zahlungsverkehr ist bislang stark von internationalen Kartennetzwerken und privaten Plattformen geprägt. Eine gemeinsame europäische Infrastruktur könnte die Abhängigkeit von Anbietern aus den USA verringern und grenzüberschreitende Zahlungen vereinfachen. Dafür müsste sie allerdings eine ausreichend große Nutzerbasis erreichen und im Alltag ebenso unkompliziert funktionieren wie etablierte Angebote.
Wettbewerb um die kritische Masse
Die Debatte betrifft deshalb nicht nur Technologie, sondern auch Marktorganisation und Akzeptanz. Wero zeigt, dass europäische Banken bereits eine private Alternative aufbauen, während Stablecoins andere Modelle für digitale Zahlungen versprechen. Die unterschiedlichen Ansätze konkurrieren um Händler, Banken und Nutzer. Entscheidend wird sein, ob der digitale Euro einen klaren praktischen Vorteil bietet, Datenschutz und Sicherheit überzeugend gewährleistet und in der gesamten Währungsunion verfügbar wird. Für die Deutsche Börse ist das Thema zudem relevant, weil digitale Zentralbankinfrastrukturen den institutionellen Zahlungsverkehr und die Abwicklung großer Transaktionen verändern könnten.
Pressespiegel: Einigkeit, Unterschiede und offene Fragen
Frankfurter Rundschau: „Den Digitalen Euro gibt es noch gar nicht – aber viele glauben, ihn schon zu nutzen“ (17.11.2026)
Der Beitrag ordnet den Entwicklungsstand des Projekts ein und betont, dass der digitale Euro noch nicht verfügbar ist. Damit setzt er einen Schwerpunkt auf die Abgrenzung zwischen bestehenden digitalen Zahlungen und dem geplanten EZB-Angebot, während Leithner vor allem dessen strategischen Nutzen für Europa hervorhebt.
ZDFheute: „Joachim Nagel: Digitaler Euro kann eine Chance für Europa sein“ (18.11.2026)
Das Interview stellt den digitalen Euro als digitales Gegenstück zum Bargeld sowie als europaweit nutzbare, sichere und kostengünstige Zahlungsmöglichkeit dar. Es bestätigt damit die europäische Zielrichtung der Initiative, legt den Akzent aber stärker auf den Nutzen für Bürger als auf die Marktstruktur und die kritische Masse.
Gemeinsam ist den Beiträgen die Einordnung des digitalen Euros als europäisches Infrastrukturprojekt mit möglichem Nutzen für den Zahlungsverkehr. Unterschiede bestehen vor allem beim Schwerpunkt: Entwicklungsstand, Verbrauchernutzen und strategische Unabhängigkeit stehen nebeneinander.